[0903 포커스] 브로드컴 AI 매출은 예상을 넘었는데, 주가를 흔든 건 2억 3천만 달러였다
- 다섯 개가 예상을 넘었고, 하나가 모자랐다
- 왜 실적이 아니라 전망이 주가를 흔드나
- 이 숫자가 한국으로 이어지는 경로
- '컨센서스'라는 보이지 않는 기준선
- 국내 HBM 두 회사에 갖는 의미
- 그래서 오늘 무엇을 보면 되나
- 이 글의 수치와 출처
브로드컴이 3분기 인공지능(AI) 반도체 매출 167억 달러로 시장 예상(152억 달러)을 크게 넘겼는데도 주가는 시간외에서 흔들렸다. 시장이 본 것은 이미 지나간 실적이 아니라 다음 분기 전망이었고, 그 차이는 2억3,000만 달러, 비율로는 0.7%였다.
다섯 개가 예상을 넘었고, 하나가 모자랐다
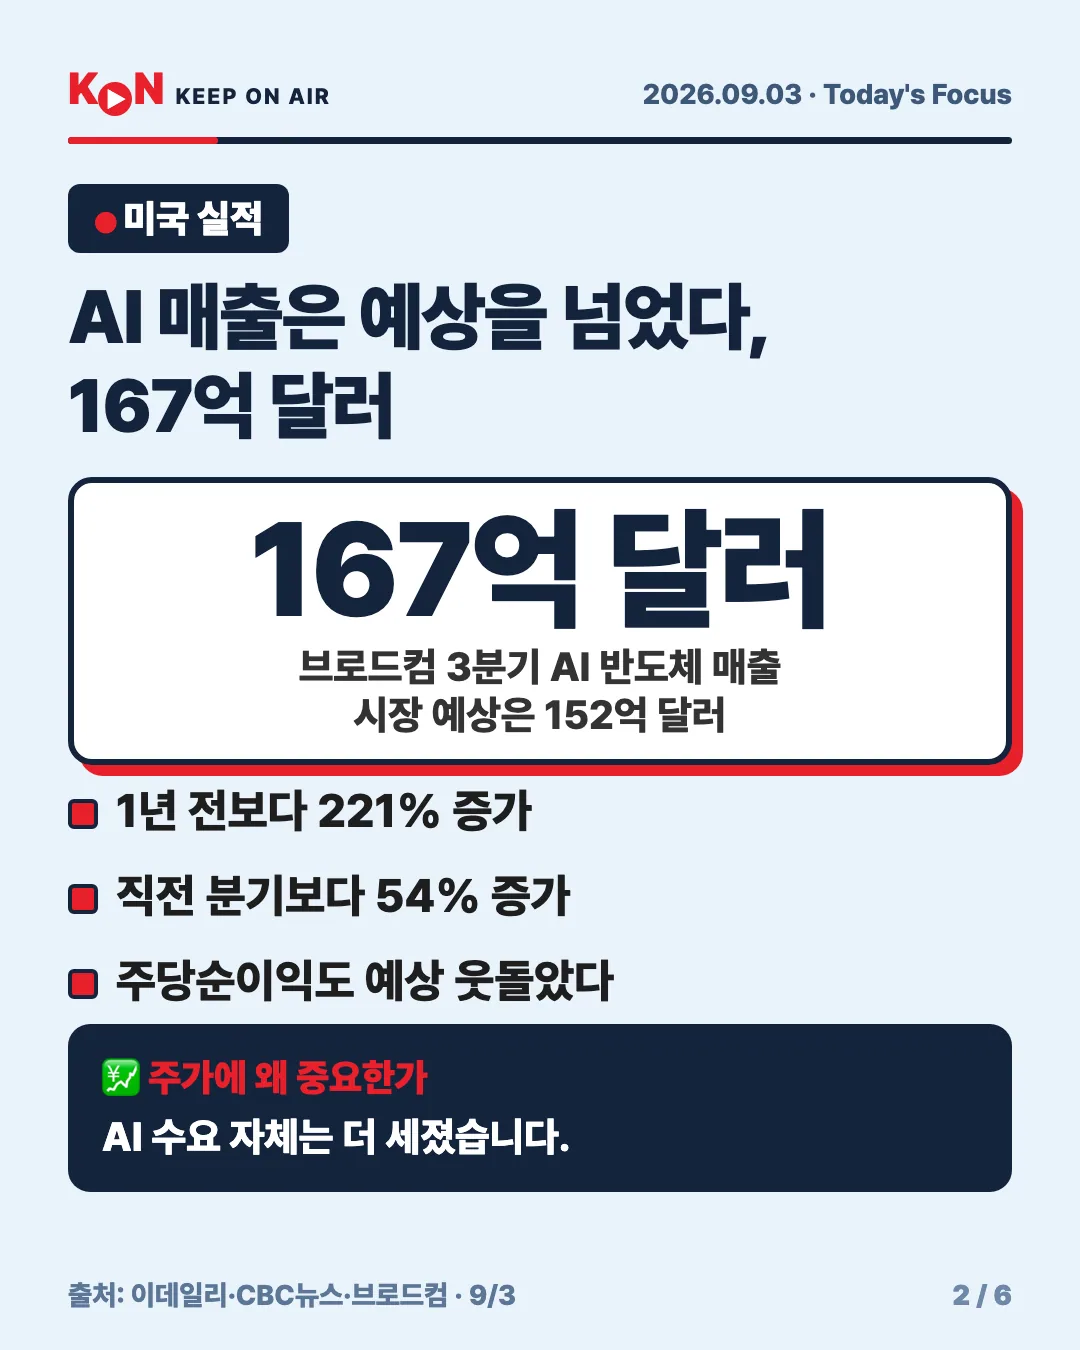
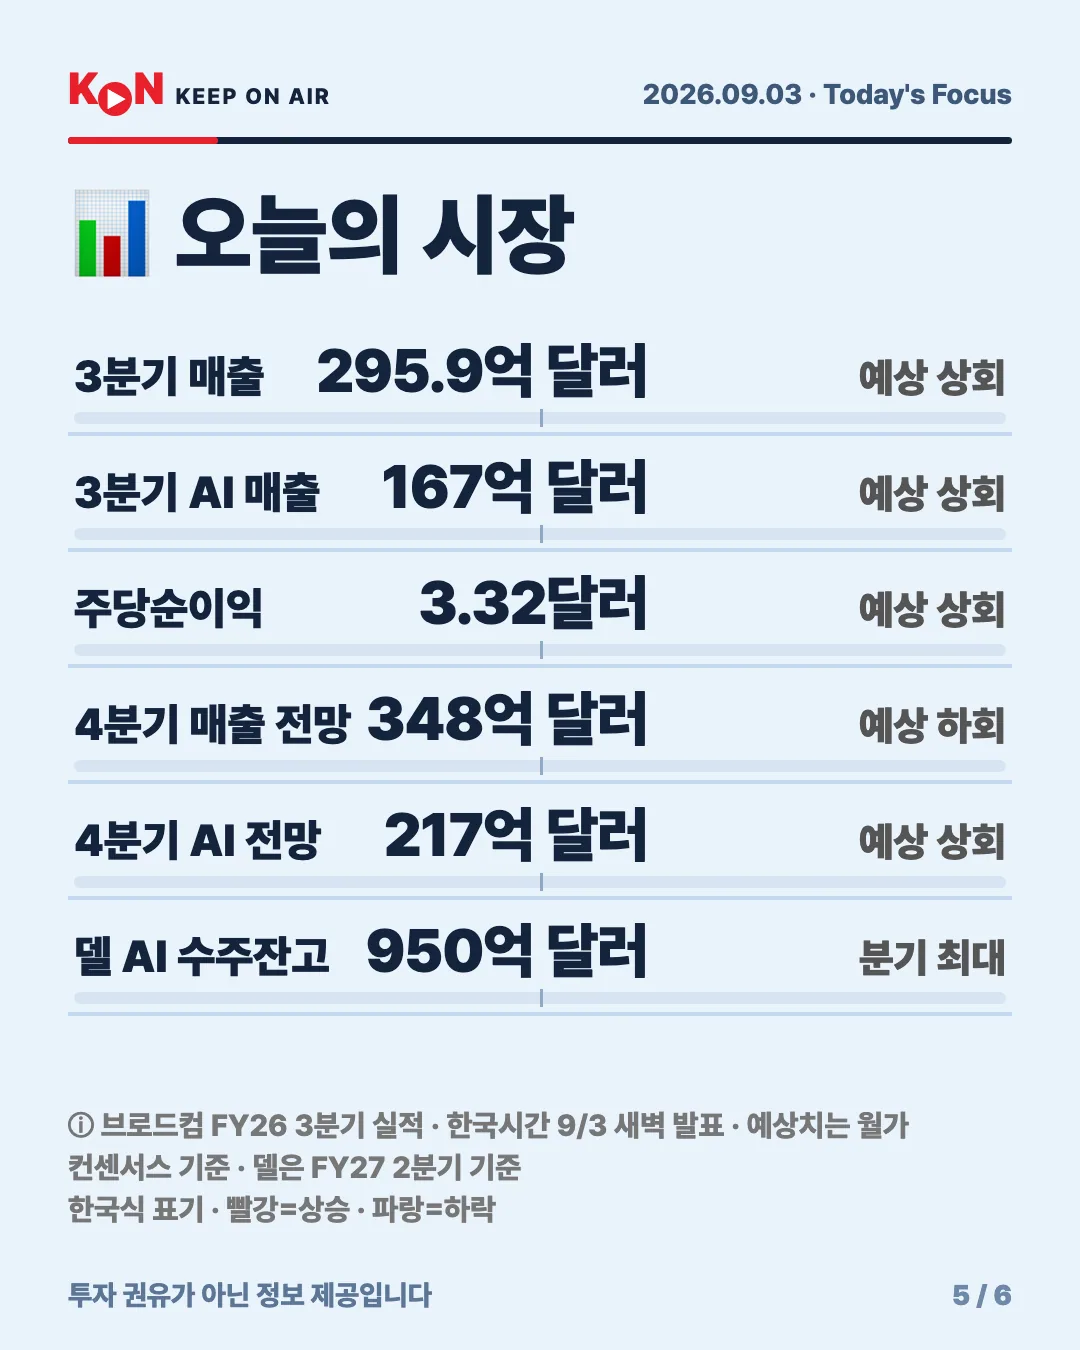
한국시간 9월 3일 새벽 발표된 브로드컴의 2026 회계연도 3분기 실적은 항목별로 보면 대부분 시장 기대를 웃돌았다. 전체 매출은 295억9,000만 달러로 1년 전보다 86% 늘어 예상치 293억6,000만 달러를 넘었다. AI 반도체 매출은 167억 달러로 예상치 152억 달러를 15억 달러 웃돌았다. 1년 전과 비교하면 221% 늘었고, 직전 분기와 비교해도 54% 증가했다. 조정 주당순이익은 3.32달러로 예상치 3.24달러를 넘겼다. 순이익은 130억8,800만 달러로 216% 늘었고, 잉여현금흐름도 136억6,500만 달러로 95% 증가했다.
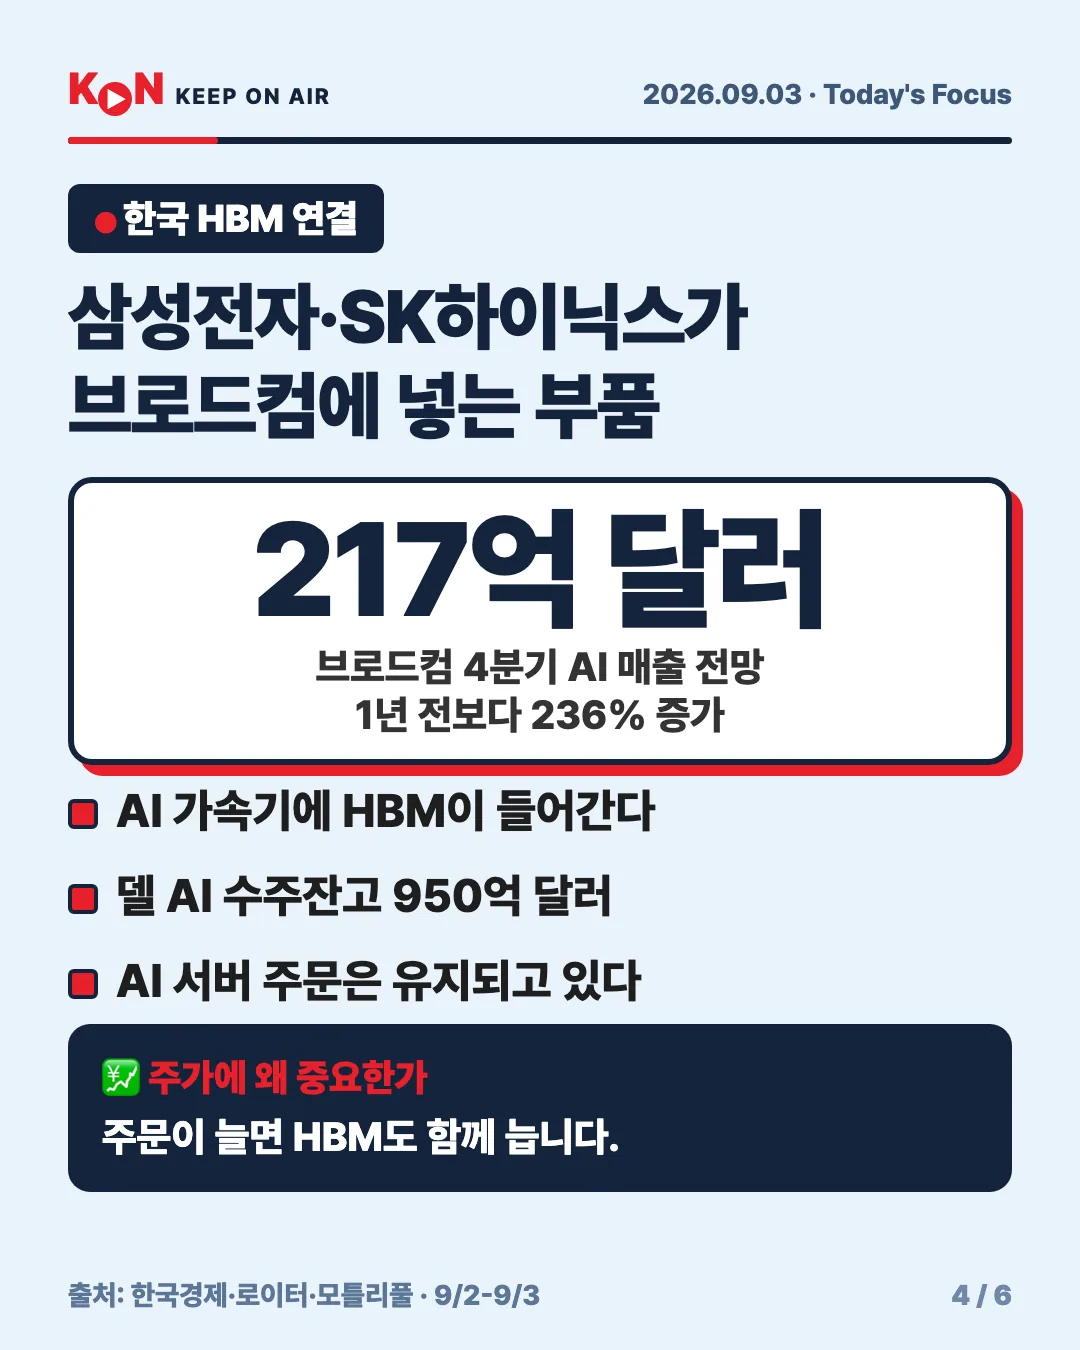
다음 분기 전망에서도 AI만 놓고 보면 기대 이상이었다. 브로드컴은 4분기 AI 반도체 매출을 217억 달러로 제시했는데, 이는 1년 전보다 236% 늘어난 규모이자 시장 평균 예상치(213억3,000만 달러)를 웃도는 수치다.
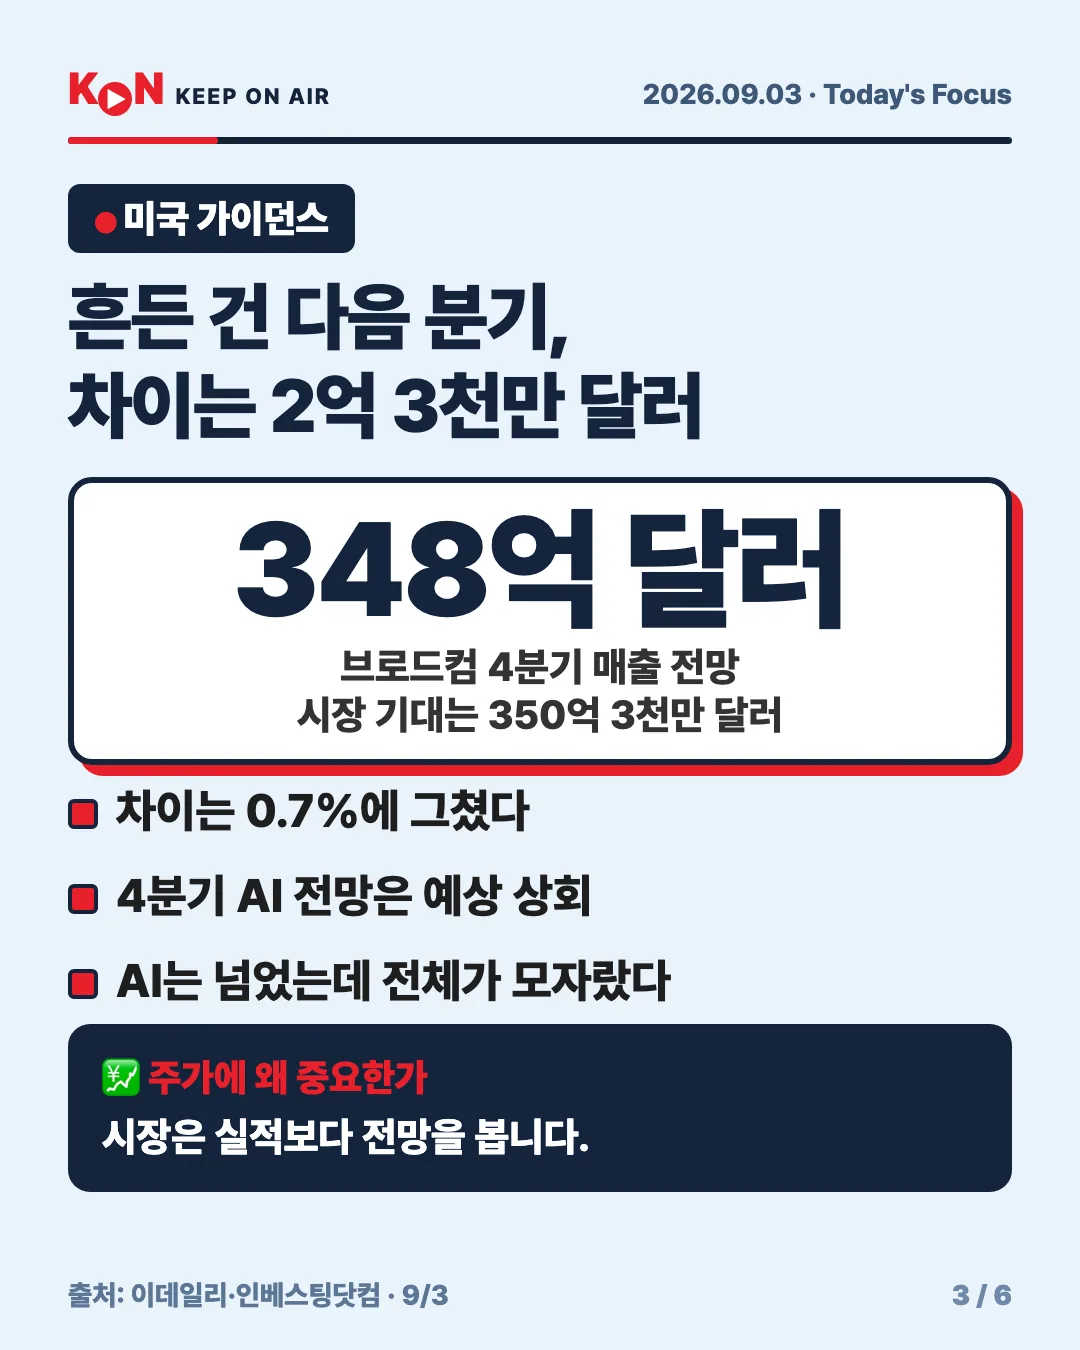
예상을 밑돈 항목은 딱 하나였다. 4분기 전체 매출 전망 348억 달러다. 시장 평균 기대치는 350억3,000만 달러였다. 차이는 2억3,000만 달러, 비율로는 0.7%에 그쳤지만 주가를 움직인 것은 이 하나였다. 브로드컴 주가는 시간외 거래에서 하락했다가 일부 회복하는 등 방향이 여러 차례 바뀌었다.
왜 실적이 아니라 전망이 주가를 흔드나
주식 가격은 이미 벌어진 일이 아니라 앞으로 벌어질 일을 미리 반영한다. 3분기 실적이 발표되는 시점이면 그 분기의 업황은 이미 여러 경로로 시장에 알려져 있고, 애널리스트 추정치에도 대체로 반영돼 있다. 그래서 실적 발표일에 주가를 실제로 움직이는 것은 회사가 스스로 내놓는 다음 분기 전망, 곧 가이던스인 경우가 많다.
이번 브로드컴 실적은 그 구조가 그대로 드러난 사례다. AI 사업만 떼어 보면 실적도 전망도 모두 기대를 넘었다. 그런데 회사가 제시한 전체 매출 전망에는 AI가 아닌 부문, 예컨대 인프라 소프트웨어와 기존 반도체 사업이 함께 들어간다. AI 전망이 예상을 웃돌았는데 전체 전망이 예상을 밑돌았다는 것은, AI가 아닌 부문의 기여가 시장 기대에 못 미친다는 뜻으로 읽힌다.
여기에 기준선 자체가 최근 크게 높아졌다는 사정이 겹쳤다. 엔비디아를 비롯한 AI 반도체 기업들이 잇따라 강한 전망을 내놓으면서 시장이 기대하는 수준이 올라가 있었다. 같은 숫자라도 기대치가 높으면 '기대 이하'가 되기 쉽다. 0.7% 차이가 과한 반응을 부른 배경에는 이런 기준선 상승이 있다.
이 숫자가 한국으로 이어지는 경로
브로드컴은 구글 등 대형 기술기업이 자체 설계하는 AI 가속기를 함께 만들어 주는 회사다. 이 가속기에는 연산 칩과 함께 데이터를 빠르게 주고받기 위한 고대역폭메모리(HBM)가 들어간다. HBM은 메모리 칩을 여러 층으로 쌓아 데이터 통로를 넓힌 고성능 메모리로, 지금 이 제품을 양산하는 곳은 사실상 SK하이닉스와 삼성전자, 마이크론 세 곳뿐이다. 한국경제에 따르면 삼성전자와 SK하이닉스는 브로드컴의 AI 가속기용 HBM 공급망에 들어가 있다.
그래서 브로드컴의 AI 매출 전망은 국내 두 회사가 받을 주문의 크기와 같은 방향으로 움직인다. 브로드컴이 제시한 4분기 AI 매출 217억 달러는 1년 전보다 236% 늘어난 규모다. AI 부문만 보면 주문이 줄어든다는 신호는 이번 실적 어디에도 없다.
같은 날 나온 델 테크놀로지스의 숫자도 같은 방향을 가리킨다. 델은 회계연도 2분기에 AI 서버 신규 수주 609억 달러를 기록했고, 아직 납품하지 못한 주문인 수주잔고가 950억 달러까지 쌓였다고 밝혔다. 델 주가는 15.8% 급등했다. 수주잔고는 앞으로 몇 분기에 걸쳐 매출로 바뀔 물량이어서, 분기 매출보다 수요의 지속성을 보여주는 지표로 쓰인다.
'컨센서스'라는 보이지 않는 기준선
이번처럼 실적이 좋은데도 주가가 내리는 상황을 이해하려면 컨센서스라는 개념을 알아야 한다. 컨센서스는 그 기업을 담당하는 여러 증권사 애널리스트들이 내놓은 추정치의 평균이다. 주가는 발표 전에 이미 이 평균을 어느 정도 반영해 움직이기 때문에, 실적 발표일의 주가는 '좋았느냐 나빴느냐'가 아니라 '컨센서스보다 좋았느냐 나빴느냐'로 결정된다.
문제는 이 기준선이 고정돼 있지 않다는 점이다. 같은 업종의 다른 기업이 강한 실적을 내면 애널리스트들은 추정치를 올리고, 기준선은 그만큼 높아진다. AI 반도체처럼 몇 분기 연속으로 기대를 넘겨 온 업종에서는 이 상향이 빠르게 누적된다. 그래서 매출이 1년 새 86% 늘어도, 다음 분기 전망이 컨센서스에 0.7% 못 미치면 '실망'으로 읽힐 수 있다. 절대적인 성장률이 아니라 기대와의 거리가 그날의 주가를 정하는 것이다.
경제 기사를 스마트폰으로 읽으면 눈이 먼저 지칩니다. 가볍게 들고 다니기 좋은 크기부터 골라봤습니다.

부담 없는 크기로 시작해보세요.
이 구조는 국내 투자자에게도 그대로 적용된다. 삼성전자나 SK하이닉스의 실적 발표일에도 같은 일이 벌어진다. 발표된 숫자가 전년 대비 얼마나 늘었는지만 보고 주가 방향을 예상하면 자주 어긋나는 이유가 여기에 있다.
국내 HBM 두 회사에 갖는 의미
HBM 시장은 진입 장벽이 높다. 메모리 칩을 수직으로 쌓고 미세한 통로로 연결하는 공정이 까다로워 양산 가능한 기업이 SK하이닉스와 삼성전자, 미국 마이크론 정도로 제한된다. 이 때문에 AI 가속기를 만드는 쪽에서는 공급처를 늘리기 어렵고, 수요가 늘면 그 효과가 소수 기업에 집중된다.
브로드컴이 제시한 4분기 AI 매출 217억 달러는 이 관점에서 읽을 필요가 있다. 이 매출이 실현되려면 그만큼의 가속기가 만들어져야 하고, 가속기에는 HBM이 따라 들어간다. 다만 브로드컴이 국내 어느 회사에서 얼마나 조달하는지는 공개돼 있지 않다. 공급 관계가 확인됐다는 사실과, 그 물량이 얼마인지는 다른 문제다. 이 글에서 구체적인 수주 규모를 다루지 않는 이유이며, 실제 확인은 국내 두 회사의 실적 발표와 공시를 통해서만 가능하다.
그래서 오늘 무엇을 보면 되나
정리하면 이번 실적에서 확인된 사실은 두 가지다. 첫째, AI 반도체 수요는 실적과 전망 모두에서 여전히 강하다. 둘째, 시장의 눈높이는 그보다 더 높아져 있어서 0.7%의 미달도 주가를 흔들 수 있다.
오늘 국내 증시에서는 삼성전자와 SK하이닉스가 이 두 가지 중 어느 쪽을 먼저 반영하는지가 관전 포인트다. AI 매출과 AI 전망이 모두 예상을 넘었다는 쪽에 무게를 두면 반도체주에 우호적으로, 전체 매출 전망 미달과 눈높이 부담에 무게를 두면 그 반대로 작용할 수 있다. 어느 쪽이든 오늘 하루 등락만으로 방향을 단정하기는 이르며, 다음 확인 지점은 국내 두 회사의 3분기 실적과 HBM 공급 계약 관련 공시가 될 것이다.
이 글의 수치와 출처
브로드컴 3분기 실적 수치(매출 295억9,000만 달러, AI 반도체 매출 167억 달러, 조정 주당순이익 3.32달러, 순이익 130억8,800만 달러)와 4분기 가이던스(전체 매출 348억 달러, AI 매출 217억 달러)는 이데일리와 CBC뉴스의 9월 3일 보도, 그리고 브로드컴이 배포한 실적 발표 자료를 대조해 확인했다. 시장 예상치(전체 매출 293억6,000만 달러, AI 매출 152억 달러, 주당순이익 3.24달러, 4분기 매출 350억3,000만 달러, 4분기 AI 매출 213억3,000만 달러)는 이데일리와 인베스팅닷컴이 전한 월가 컨센서스를 따랐다. 예상치는 집계 기관에 따라 달라질 수 있어 매체마다 조금씩 다르게 보도되므로, 한 곳의 숫자만 보고 판단하지 않는 편이 좋다.
브로드컴의 시간외 주가는 보도 시점에 따라 하락 폭과 회복 정도가 크게 달라 이 글에서는 구체적인 등락률 대신 방향만 적었다. 델 테크놀로지스의 실적과 수주 수치(AI 서버 신규 수주 609억 달러, 수주잔고 950억 달러, 주가 15.8% 상승)는 로이터와 모틀리풀, 국내 매체 보도를 교차 확인했다. 삼성전자·SK하이닉스와 브로드컴의 HBM 공급 관계는 한국경제 9월 2일 보도를 근거로 했으며, 구체적인 공급 물량이나 계약 금액은 공개되지 않아 이 글에서 다루지 않았다.
이 글은 투자 판단을 위한 권유가 아닌 정보 제공을 목적으로 하며, 투자 판단 전에는 원문 기사와 기업 공시를 함께 확인하는 것을 권한다.
한눈에 정리
- AI 매출은 예상을 넘었다, 167억 달러 167억 달러
💹 AI 수요 자체는 더 세졌습니다. - 흔든 건 다음 분기, 차이는 2억 3천만 달러 348억 달러
💹 시장은 실적보다 전망을 봅니다. - 삼성전자·SK하이닉스가 브로드컴에 넣는 부품 217억 달러
💹 주문이 늘면 HBM도 함께 늡니다.
📊 오늘의 시장
3분기 매출 295억9,000만 달러 · AI 매출 167억 달러 — 예상 상회. 주당순이익 3.32달러 · 4분기 AI 전망 217억 달러 — 예상 상회. 예상을 밑돈 건 4분기 전체 매출 전망 348억 달러 하나였다.
| 지표 | 수치 | 등락 |
|---|---|---|
| 3분기 매출 | 295.9억 달러 | 예상 상회 |
| 3분기 AI 매출 | 167억 달러 | 예상 상회 |
| 주당순이익 | 3.32달러 | 예상 상회 |
| 4분기 매출 전망 | 348억 달러 | 예상 하회 |
| 4분기 AI 전망 | 217억 달러 | 예상 상회 |
| 델 AI 수주잔고 | 950억 달러 | 분기 최대 |
다섯 개 숫자가 예상을 넘었고, 하나가 모자랐다. 시장은 그 하나를 봤다. 과한 반응일까요, AI 투자 속도가 꺾이는 첫 신호일까요. 답은 오늘 삼성전자·SK하이닉스 주가가 먼저 말해 준다. Today's Focus는 그날 가장 뜨거운 분야 하나를 안쪽까지 봅니다. 모든 브리핑과 검증 출처 — www.konnews.co.kr
삼성전자·SK하이닉스
🃏 카드뉴스 6장
📌 이 기사의 검증 출처
- 출처: 이데일리·CBC뉴스·브로드컴 · 9/3
- 출처: 이데일리·인베스팅닷컴 · 9/3
- 출처: 한국경제·로이터·모틀리풀 · 9/2-9/3