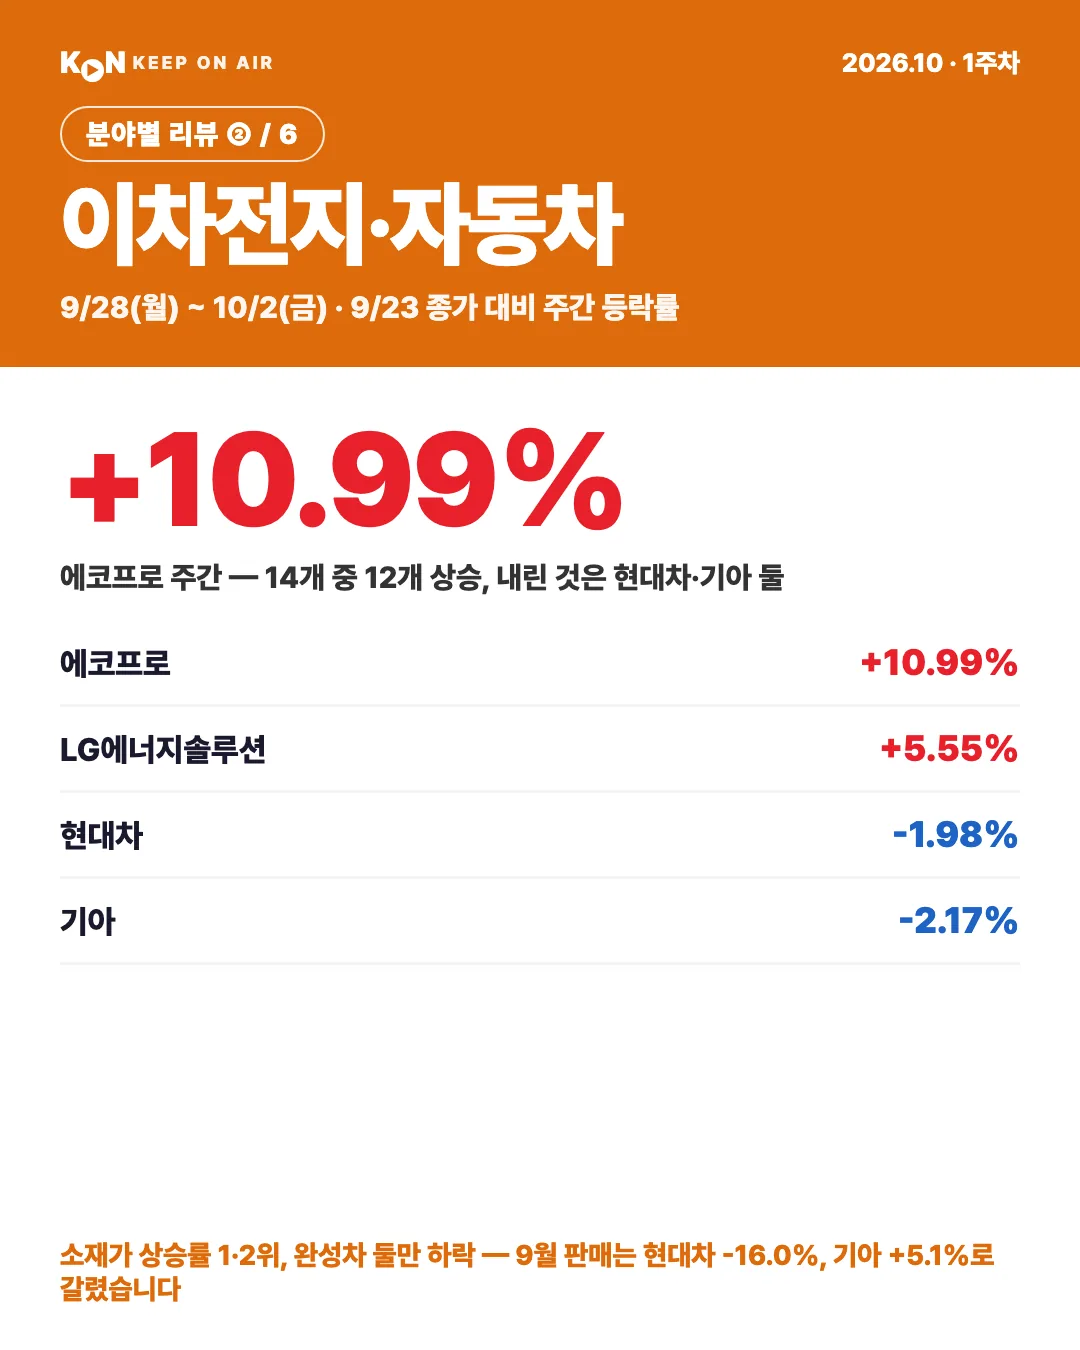
[1003 주말] [10월 1주] 에코프로 +10.99%, 14개 중 12개 상승 — 현대차·기아만 하락
- 주간 스코어보드 — 9월 23일 종가에서 10월 2일 종가까지
- 닷새의 경로 — 월요일 일제 상승, 화요일 일제 하락
- 셀 — LG에너지솔루션 +5.55%, 3분기 이익은 보조금을 빼면 적자 추정
- 소재 — 에코프로 +10.99%, 리튬은 9월 한 달 약 25% 내렸다
- 완성차 — 9월 판매, 현대차 -16.0%와 기아 +5.1%
- 현대모비스 — 8거래일 연속 하락을 끊고 주간 +4.35%
- SK이노베이션 — 배터리 ETF 안의 정유주
- 수급 — 외국인과 기관이 고른 종목이 달랐다
- 정책 — 미·중 권고 목록에 자동차는 없었다
- 9월 수출 — 이차전지 +14.0%, 다섯 달 연속 증가
- 연휴 사이 해외 — 국내에 아직 반영되지 않은 재료
- 지난주 판별자 회수 — 맞은 것과 넘어간 것
- KON의 읽기 — 숫자와 주가가 반대로 간 한 주
- 10월 6일 재개장 판별자
- 다음 주 일정
- 이 글의 수치와 출처
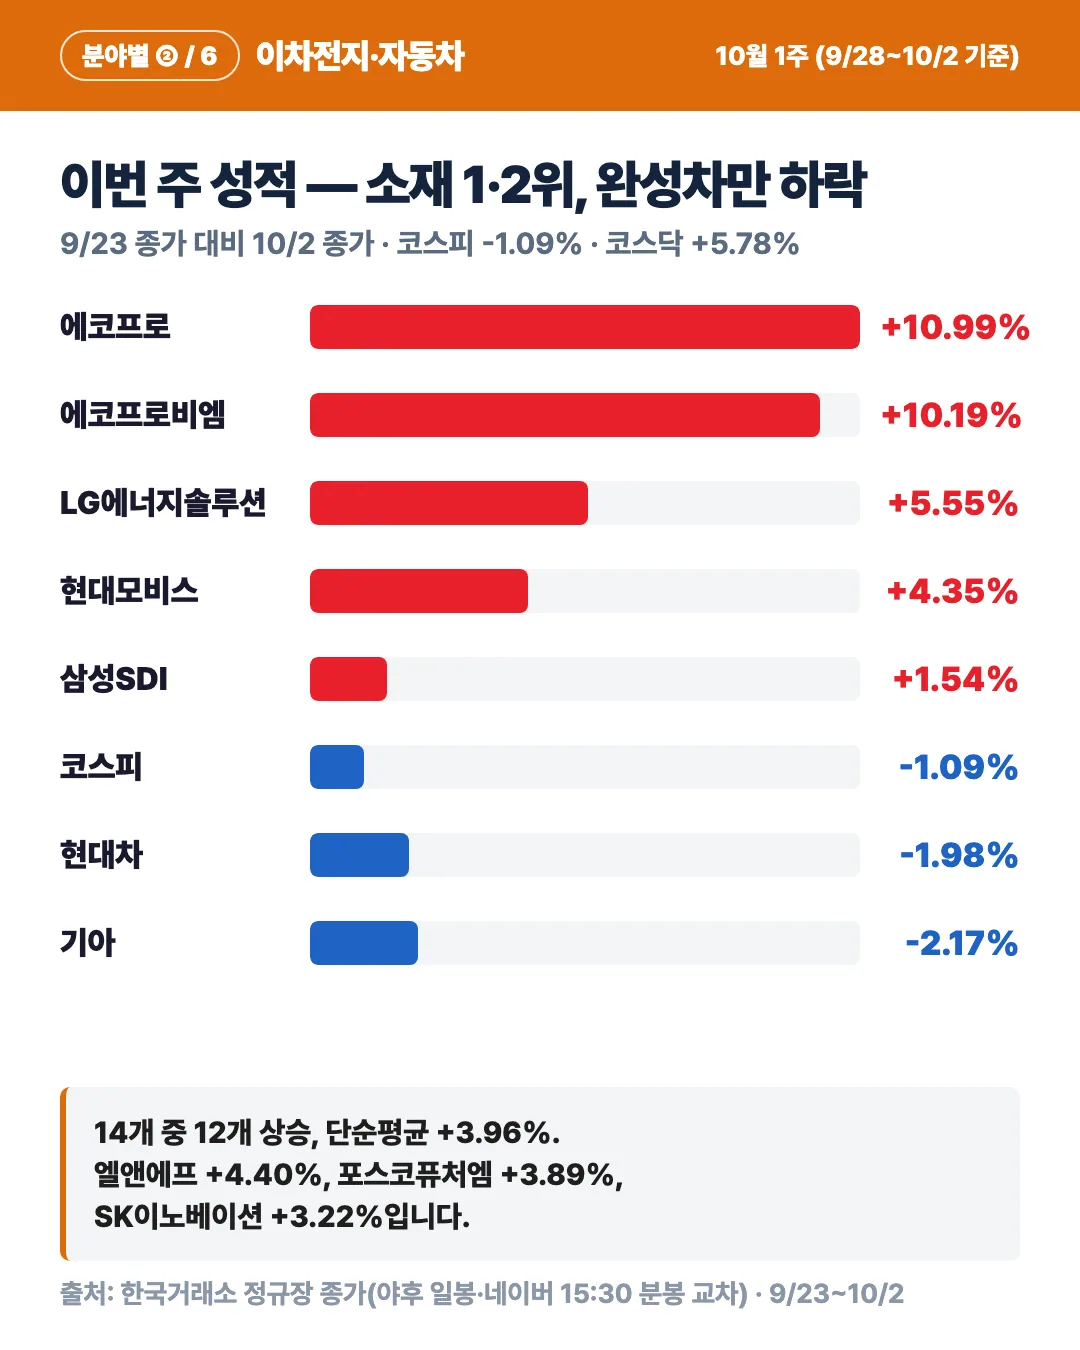
연휴 뒤 닷새(9/28~10/2) 이차전지·자동차 14개 중 12개가 올랐다. 에코프로(+10.99%)·에코프로비엠(+10.19%)으로 소재가 상승률 1·2위였고, 9월 판매가 갈린 현대차(-1.98%)·기아(-2.17%)는 함께 내렸다. 코스피는 1.09% 하락했다.
주간 스코어보드 — 9월 23일 종가에서 10월 2일 종가까지
이번 리뷰의 기준은 추석 연휴 직전 마지막 거래일인 9월 23일(수) 정규장 종가와 10월 2일(금) 정규장 종가다. 9월 24일부터 27일까지는 연휴로 국내 장이 열리지 않았으므로, 주간 등락률에는 연휴 동안 해외에서 생긴 재료와 연휴 뒤 닷새의 거래가 함께 담겨 있다.
| 순위 | 종목 | 9/23 | 9/28 | 9/29 | 9/30 | 10/1 | 10/2 | 주간 |
|---|---|---|---|---|---|---|---|---|
| 1 | 에코프로 | 80,100 | 81,900 | 78,800 | 80,600 | 85,100 | 88,900 | +10.99% |
| 2 | 에코프로비엠 | 105,000 | 111,300 | 106,100 | 109,100 | 114,700 | 115,700 | +10.19% |
| 3 | LG에너지솔루션 | 351,500 | 364,000 | 352,500 | 357,000 | 360,500 | 371,000 | +5.55% |
| 4 | KODEX 2차전지산업 | 14,325 | 14,800 | 14,275 | 14,370 | 14,665 | 15,080 | +5.27% |
| 5 | TIGER 2차전지테마 | 18,260 | 18,905 | 18,095 | 18,400 | 18,620 | 19,175 | +5.01% |
| 6 | 엘앤에프 | 109,100 | 114,300 | 109,000 | 112,100 | 113,400 | 113,900 | +4.40% |
| 7 | 현대모비스 | 367,500 | 373,000 | 367,000 | 367,000 | 382,000 | 383,500 | +4.35% |
| 8 | 포스코퓨처엠 | 179,900 | 185,200 | 175,400 | 178,800 | 182,700 | 186,900 | +3.89% |
| 9 | SK이노베이션 | 149,200 | 158,200 | 145,900 | 148,800 | 139,600 | 154,000 | +3.22% |
| 10 | TIGER KRX2차전지K-뉴딜 | 9,970 | 10,255 | 9,880 | 9,965 | 10,070 | 10,270 | +3.01% |
| 11 | KODEX 자동차 | 25,065 | 25,570 | 25,235 | 24,985 | 25,455 | 25,600 | +2.13% |
| 12 | 삼성SDI | 521,000 | 533,000 | 511,000 | 515,000 | 517,000 | 529,000 | +1.54% |
| 13 | 현대차 | 353,500 | 354,500 | 350,000 | 345,000 | 349,000 | 346,500 | -1.98% |
| 14 | 기아 | 115,400 | 117,600 | 116,000 | 112,800 | 113,300 | 112,900 | -2.17% |
종목 10개와 ETF 4개를 합친 14개의 단순평균은 +3.96%다. 오른 것이 12개, 내린 것이 2개였고 보합은 없었다. 같은 기간 코스피는 7,080.92에서 7,003.74로 1.09% 내렸고, 코스닥은 844.48에서 893.29로 5.78% 올랐다. 이 분야 평균은 코스피 등락률을 5.05%포인트 웃돌았다. 코스피보다는 코스닥과 비슷한 방향과 크기로 움직인 한 주였다.
하락한 두 종목은 모두 완성차다. 현대차는 353,500원에서 346,500원으로 1.98%, 기아는 115,400원에서 112,900원으로 2.17% 내렸다. 같은 그룹의 부품사 현대모비스는 반대로 4.35% 올랐다. 완성차 ETF인 KODEX 자동차도 2.13% 상승했다. 완성차 대형주 두 종목만 떼어 놓고 보면 하락이지만, 자동차 업종 전체로는 오른 주였다는 뜻이다.
배터리 쪽에서는 소재가 셀보다 상승률이 높았다. 셀 3사 가운데 LG에너지솔루션이 +5.55%로 가장 많이 올랐고 SK이노베이션 +3.22%, 삼성SDI +1.54% 순이었다. 소재 4사는 에코프로 +10.99%, 에코프로비엠 +10.19%, 엘앤에프 +4.40%, 포스코퓨처엠 +3.89%였다. ETF 세 개(KODEX 2차전지산업 +5.27%, TIGER 2차전지테마 +5.01%, TIGER KRX2차전지K-뉴딜 +3.01%)도 모두 올랐다.
닷새의 경로 — 월요일 일제 상승, 화요일 일제 하락
주간 숫자만 보면 고르게 오른 한 주처럼 보이지만, 하루 단위로 나누면 방향이 여러 번 바뀌었다.
| 종목 | 9/28(월) | 9/29(화) | 9/30(수) | 10/1(목) | 10/2(금) |
|---|---|---|---|---|---|
| 에코프로 | +2.25% | -3.79% | +2.28% | +5.58% | +4.47% |
| 에코프로비엠 | +6.00% | -4.67% | +2.83% | +5.13% | +0.87% |
| LG에너지솔루션 | +3.56% | -3.16% | +1.28% | +0.98% | +2.91% |
| 삼성SDI | +2.30% | -4.13% | +0.78% | +0.39% | +2.32% |
| SK이노베이션 | +6.03% | -7.77% | +1.99% | -6.18% | +10.32% |
| 현대모비스 | +1.50% | -1.61% | 0.00% | +4.09% | +0.39% |
| 현대차 | +0.28% | -1.27% | -1.43% | +1.16% | -0.72% |
| 기아 | +1.91% | -1.36% | -2.76% | +0.44% | -0.35% |
| 코스피 | -2.70% | -0.27% | -0.48% | +1.95% | +0.46% |
| 코스닥 | +0.25% | +0.38% | +0.72% | +4.48% | -0.11% |
월요일(9/28). 연휴 뒤 첫 거래일, 코스피는 7,080.92에서 6,889.74로 2.70% 내렸다. 그런데 이 분야 14개는 모두 올랐다. SK이노베이션 +6.03%, 에코프로비엠 +6.00%, 엘앤에프 +4.77%, LG에너지솔루션 +3.56%가 상승폭이 컸고, 완성차도 기아 +1.91%, 현대차 +0.28%로 소폭 올랐다. CBC뉴스는 이날 에코프로비엠의 상승을 "에코프로 그룹주 전반 동반 강세"로 전했다. 지수가 2%대 하락한 날 이 분야는 지수와 반대 방향으로 움직였다.
화요일(9/29). 하루 만에 방향이 바뀌었다. 이번에는 14개가 모두 내렸다. SK이노베이션 -7.77%, 포스코퓨처엠 -5.29%, 에코프로비엠 -4.67%, 엘앤에프 -4.64%, 삼성SDI -4.13%, 에코프로 -3.79%, LG에너지솔루션 -3.16%였다. 코스피 하락률은 0.27%에 그쳤으므로 배터리 셀·소재의 낙폭이 지수 낙폭의 10배를 넘었다. 서울신문은 이날 장 초반 기사에서 2차전지 약세를 외국인·기관 동반 매도와 미국 국채금리 상승·유가 강세라는 대외 부담으로 설명했다. 완성차의 낙폭은 상대적으로 작았다(현대차 -1.27%, 기아 -1.36%, 현대모비스 -1.61%).
수요일(9/30). 3분기 마지막 거래일. 배터리는 반등했지만 폭은 크지 않았다. 엘앤에프 +2.84%, 에코프로비엠 +2.83%, 에코프로 +2.28%, SK이노베이션 +1.99%, 포스코퓨처엠 +1.94%, LG에너지솔루션 +1.28%, 삼성SDI +0.78%다. 완성차는 반대로 기아 -2.76%, 현대차 -1.43%로 하락폭을 키웠다. 현대모비스는 367,000원으로 전날과 같은 가격에 마감했다. 9월 판매 실적 발표를 하루 앞둔 날이었다.
목요일(10/1). 이번 주 가장 많은 재료가 나온 날이다. 오전에 삼성증권의 현대모비스 리포트가 나왔고, 산업통상부가 9월 수출입을, 현대차와 기아가 9월 판매 실적을 내놓았다. 현대모비스는 +4.09%로 382,000원이 됐다. 코스닥 지수가 855.91에서 894.29로 4.48% 오른 이날 에코프로는 +5.58%, 에코프로비엠은 +5.13%였다. 두 종목의 상승률은 지수 상승률과 1%포인트 안팎 차이다. 이날 두 종목의 움직임은 코스닥 전체의 상승과 크기가 비슷했다는 점을 함께 봐야 한다. 반면 SK이노베이션은 148,800원에서 139,600원으로 6.18% 내렸다. 이날 기관이 SK이노베이션을 순매도했다(네이버 투자자별 매매 기준).
금요일(10/2). 연휴(10/3~10/5) 전 마지막 거래일. SK이노베이션이 139,600원에서 154,000원으로 10.32% 급등했다. 전날 낙폭을 하루 만에 되돌리고 주간 상승으로 돌아섰다. LG에너지솔루션 +2.91%, 삼성SDI +2.32%, 포스코퓨처엠 +2.30%, 에코프로 +4.47%로 배터리가 다시 올랐고, 현대차 -0.72%, 기아 -0.35%로 완성차는 내렸다. 코스피는 7,003.74로 0.46% 올라 7,000선 위에서 마감했다.
닷새를 정리하면 배터리 셀·소재는 월요일·목요일·금요일 사흘 상승으로 화요일 하락을 메웠고, 완성차 두 종목은 9월 판매 발표를 전후한 수요일과 금요일에 내렸다. 같은 분야 안에서도 배터리와 완성차의 주간 방향을 가른 날짜가 서로 달랐다.
셀 — LG에너지솔루션 +5.55%, 3분기 이익은 보조금을 빼면 적자 추정
셀 3사 중 상승률이 가장 높았던 LG에너지솔루션은 3분기 잠정실적 발표를 앞두고 있다. 이번 주에는 이 실적을 두고 두 갈래의 추정이 나왔다.
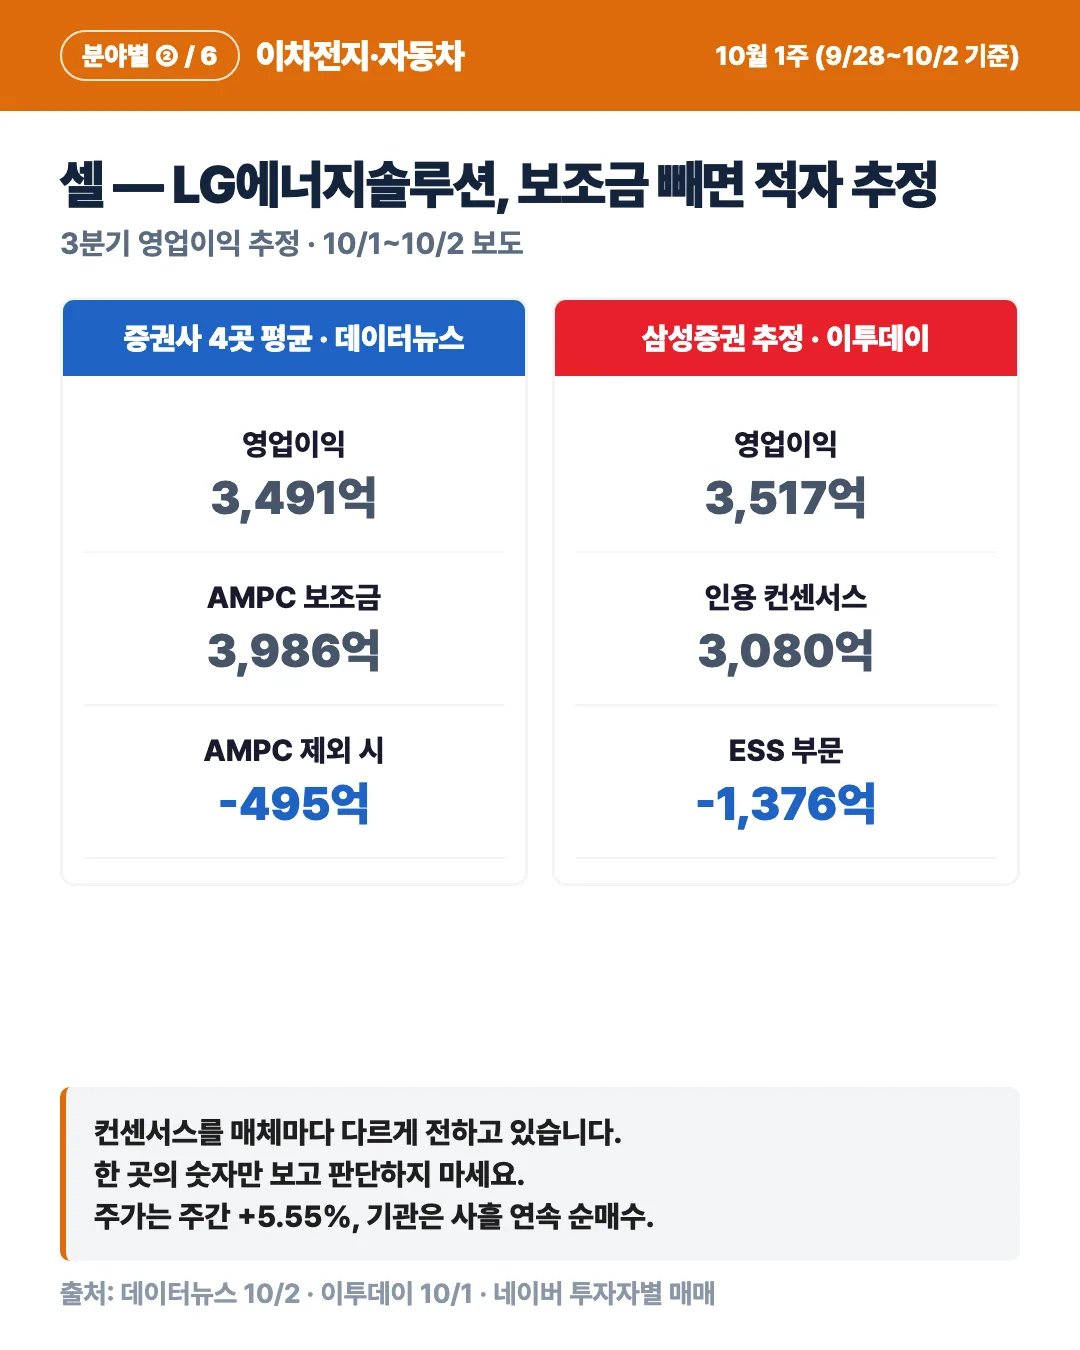
삼성증권 조현렬 연구원은 10월 1일 리포트에서 LG에너지솔루션의 3분기 영업이익을 3,517억원으로 추정했다(이투데이 10/1). 전 분기 대비 210% 늘어난 규모이고, 그가 인용한 컨센서스 3,080억원을 14% 웃돈다. 투자의견 매수와 목표가는 유지했다. 그는 일회성 이익이 환율의 부정적 효과를 상쇄한다고 봤다. 부문별 추정은 소형전지 영업이익 1,322억원(영업이익률 5.4%), 자동차전지 영업손실 178억원(-0.5%), ESS 영업손실 1,376억원(-4.8%)이다. ESS 부문이 아직 적자라는 점이 이 추정에서 가장 눈에 띄는 대목이다. 조 연구원은 남은 ESS 수주가 2026년 4분기부터 2027년 1분기에 걸쳐 이행된다며 "ESS 병목 해소가 단기 주가 촉매"라고 썼다.
데이터뉴스는 10월 2일 증권사 4곳의 추정을 모은 컨센서스를 전했다. 3분기 매출 8조 9,592억원(전년 대비 +47.7%), 영업이익 3,491억원(전년 대비 -41.9%)이다. 같은 항목을 매체마다 다르게 전하고 있습니다 — 한 곳의 숫자만 보고 판단하지 마세요. 이투데이가 전한 삼성증권 리포트의 컨센서스는 3,080억원이고, 데이터뉴스의 4곳 평균은 3,491억원이다. 어느 증권사를 넣고 빼느냐에 따라 기준선 자체가 400억원 넘게 달라진다. 잠정실적이 나왔을 때 '컨센서스 상회·하회'는 기준선에 따라 정반대가 될 수 있다.
데이터뉴스 기사에서 더 중요한 숫자는 보조금이다. 4곳이 추정한 3분기 AMPC는 평균 3,986억원으로, AMPC를 빼면 약 495억원의 영업손실이라는 계산이 나온다. 환율이 실적에 준 영향은 약 -800억원으로 추정됐다. 미국 공장에서 받는 생산 보조금이 영업이익 전체보다 크다는 뜻이다. LG에너지솔루션의 2026년 신규 ESS 수주 목표는 90GWh이고, 이 가운데 20~30GWh를 확보한 것으로 전해졌다(데이터뉴스).
같은 주 9월 29일 LG에너지솔루션은 단일판매·공급계약 정정 공시를 냈다. 한화큐셀 USA에 공급하는 ESS 4.8GWh, 계약금액 1조 2,813억원(최근 매출액 대비 3.8%), 계약기간 2024년 5월 16일부터 2026년 10월 1일까지다(공시 집계 기준). 공개 유보 기간이 끝나 계약 상대와 금액을 공개한 것으로, 새 수주가 아니라 기존 계약의 정정이다. 이 공시를 신규 ESS 수주로 읽으면 안 된다.
수급은 기관 쪽에서 분명했다. 기관은 9월 30일부터 10월 2일까지 사흘 연속 LG에너지솔루션을 순매수했고, 주간으로도 외국인과 기관이 모두 순매수였다(네이버 투자자별 매매 주식 수 기준). 주가는 9월 23일 351,500원에서 10월 2일 371,000원으로 올랐고, 10월 2일 하루에만 2.91% 상승했다. 실적 추정 리포트(10/1)와 기관 순매수가 같은 주에 겹쳤다.
삼성SDI는 셀 3사 중 상승률이 가장 낮았다(+1.54%). 9월 29일 -4.13% 하락이 컸고, 이후 사흘 동안 그 낙폭을 되찾는 데 그쳤다. 10월 2일에는 외국인과 기관이 함께 순매수했고 주가는 +2.32% 올랐다. 셀 3사 안에서도 실적 발표가 가까운 LG에너지솔루션에 기관 매수가 먼저 들어온 한 주였다.
SK이노베이션의 배터리 자회사 SK온도 이번 주 공시가 있었다. 9월 29일 장 마감 뒤 SK온은 미국 법인 SK배터리아메리카(SKBA)가 발행한 해외사채(5억달러 2027년 만기, 10억달러 2029년 만기)를 인수하는 채무인수 2조 280억원(자기자본 대비 14.05%)을 공시했다(DART). SKBA에 대한 금전대여 1조 3,520억원과 6,760억원도 함께 공시했고, 사채권자집회 동의가 조건이다. 미국 자회사의 빚을 모회사가 직접 떠안고, 그 자회사에 돈을 빌려주는 구조다. 자회사가 자체 신용으로 조달하던 돈을 모회사 신용으로 바꾸는 효과가 있을 수 있지만, SK온의 재무 부담은 그만큼 커진다.
소재 — 에코프로 +10.99%, 리튬은 9월 한 달 약 25% 내렸다
이번 주 상승률 1·2위는 에코프로(+10.99%)와 에코프로비엠(+10.19%)이다. 에코프로는 80,100원에서 88,900원으로, 에코프로비엠은 105,000원에서 115,700원으로 올랐다.
두 종목의 경로는 조금 다르다. 에코프로비엠은 연휴 뒤 첫날(9/28) +6.00%로 주간 상승의 절반 이상을 하루에 기록했다. 반면 에코프로는 10월 1일 +5.58%, 10월 2일 +4.47%로 주 후반 이틀에 상승이 집중됐다. 10월 1일은 코스닥 지수가 4.48% 오른 날이었고, 10월 2일 코스닥은 0.11% 내렸다. 10월 2일 에코프로의 +4.47%는 지수 흐름과 다른 움직임이었다는 점에서 1일과 구분해 읽어야 한다.
수급은 두 종목 모두 외국인·기관 동반 순매수였다. 에코프로는 10월 1일과 2일 이틀 연속 외국인과 기관이 함께 순매수했고, 주간 합계로도 두 주체 모두 순매수였다. 에코프로비엠도 주간으로 외국인과 기관이 모두 순매수였다(네이버 투자자별 매매 주식 수 기준).
엘앤에프는 +4.40%로 109,100원에서 113,900원이 됐다. 9월 28일 +4.77%, 9월 29일 -4.64%로 크게 오르내린 뒤 주 후반에는 상승폭이 작아졌다(10/1 +1.16%, 10/2 +0.44%). 주간 외국인·기관 수급은 둘 다 소폭 순매수로 사실상 중립이었다.
포스코퓨처엠은 +3.89%(179,900원에서 186,900원)였다. 9월 29일 -5.29%로 이 분야에서 두 번째로 많이 내린 뒤 사흘 연속 올랐다. 이코노미사이언스는 포스코퓨처엠이 포항의 하이니켈 라인을 LFP로 전환하는 작업을 마쳤고 "올해 말 양산 계획에 변동이 없다"고 전했다. 지난주 리뷰에서 다룬 SK온 LFP 양극재 계약 물량이 이 라인에서 나온다. 주간 수급은 외국인 순매수, 기관 순매도였다.
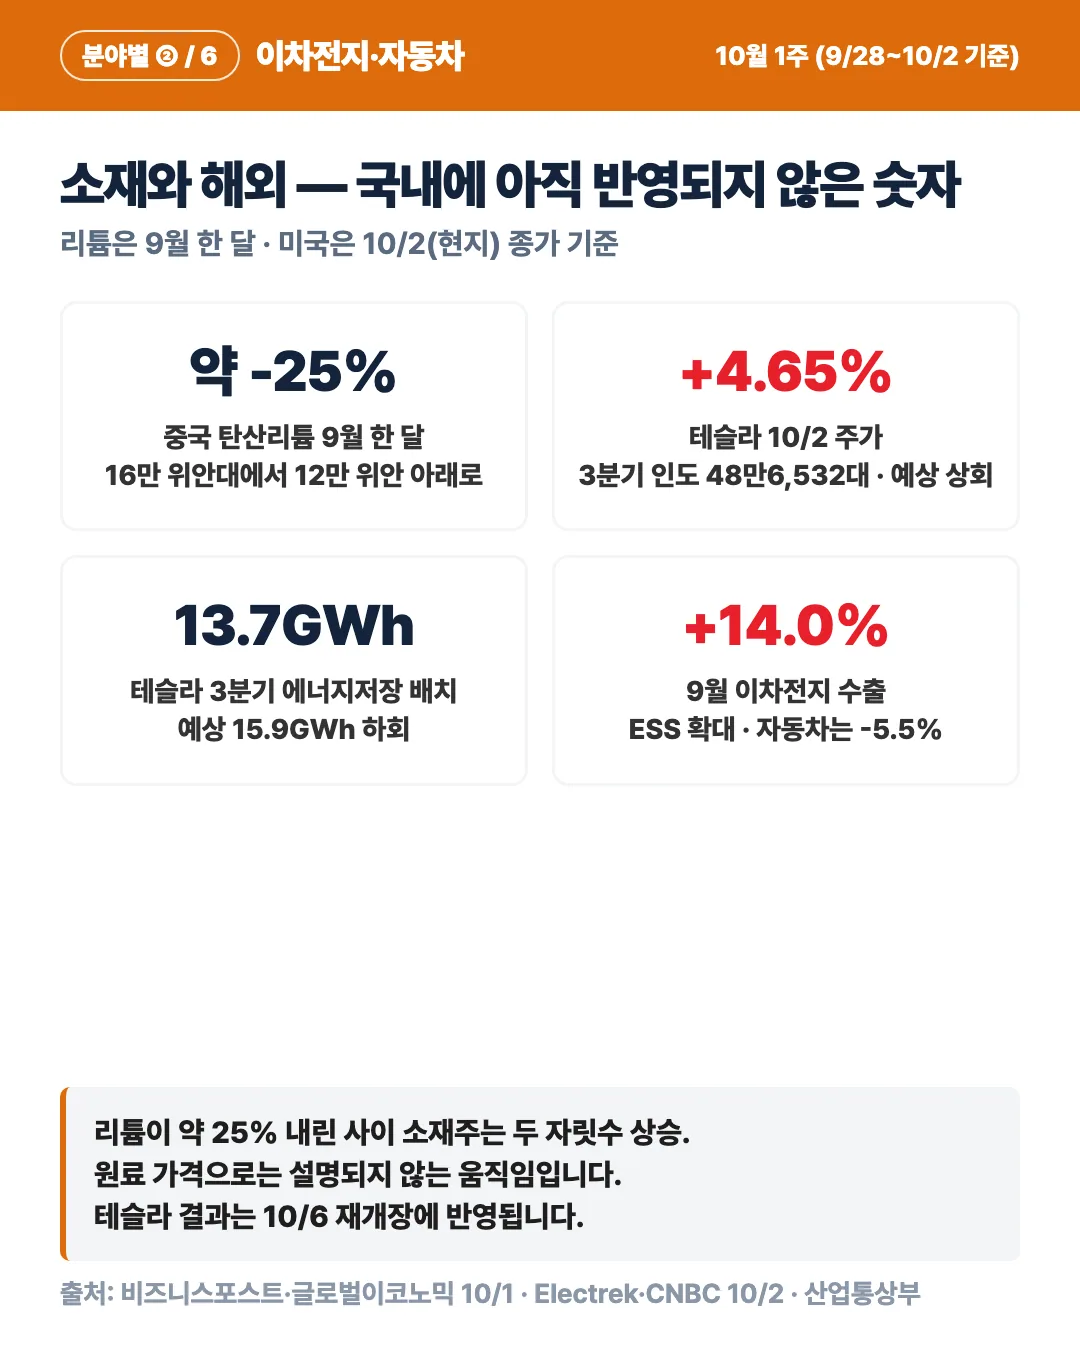
같은 주 원료 가격은 반대로 움직였다. 비즈니스포스트와 글로벌이코노믹이 10월 1일 블룸버그를 인용해 전한 바에 따르면, 중국 광저우선물거래소의 탄산리튬 가격은 9월 초 톤당 16만 위안을 웃돌다가 9월 말 12만 위안 아래로 내려 한 달 사이 약 25% 하락했다. 원인으로는 전기차·ESS의 중기 수요 불확실성, 배터리 과잉 생산, 중국 당국의 신규 ESS 프로젝트 승인 중단, 민간 재고 급증(집계 방식 변경 영향), CATL 주가 하락이 꼽혔다. 벤치마크 미네랄 인텔리전스는 강한 셀 생산을 연말까지 소비가 흡수할 수 있을지 의문이라고 평가했다.
이번 주 국내 소재주 상승은 리튬 가격으로 설명되지 않는다. 리튬이 한 달 25% 가까이 내린 시점에 양극재 회사 주가가 두 자릿수로 올랐기 때문이다. 원료 가격과 주가가 반대 방향이었다는 사실만 확인된다. 이번 주 소재주의 움직임에서 확인되는 것은 코스닥 지수의 큰 폭 상승(10/1)과 외국인·기관의 동반 순매수라는 시장 쪽 사실이다.
리튬 하락이 소재 회사에 주는 영향은 시차를 두고 나타난다. 양극재 판매가격은 통상 리튬·니켈 같은 원료 가격을 몇 달 뒤에 반영하는 구조다. 원료값이 내리면 판매가격이 뒤따라 내리고, 그 사이 비싸게 사 둔 원료 재고의 가치도 함께 낮아진다. 9월의 리튬 하락은 이번 주 주가가 아니라 4분기 이후 양극재 회사의 판가와 재고 평가에서 확인할 재료다.
완성차 — 9월 판매, 현대차 -16.0%와 기아 +5.1%
이번 주 완성차의 핵심 숫자는 10월 1일 나온 9월 판매 실적이다. 두 회사의 결과가 반대 방향이었다.
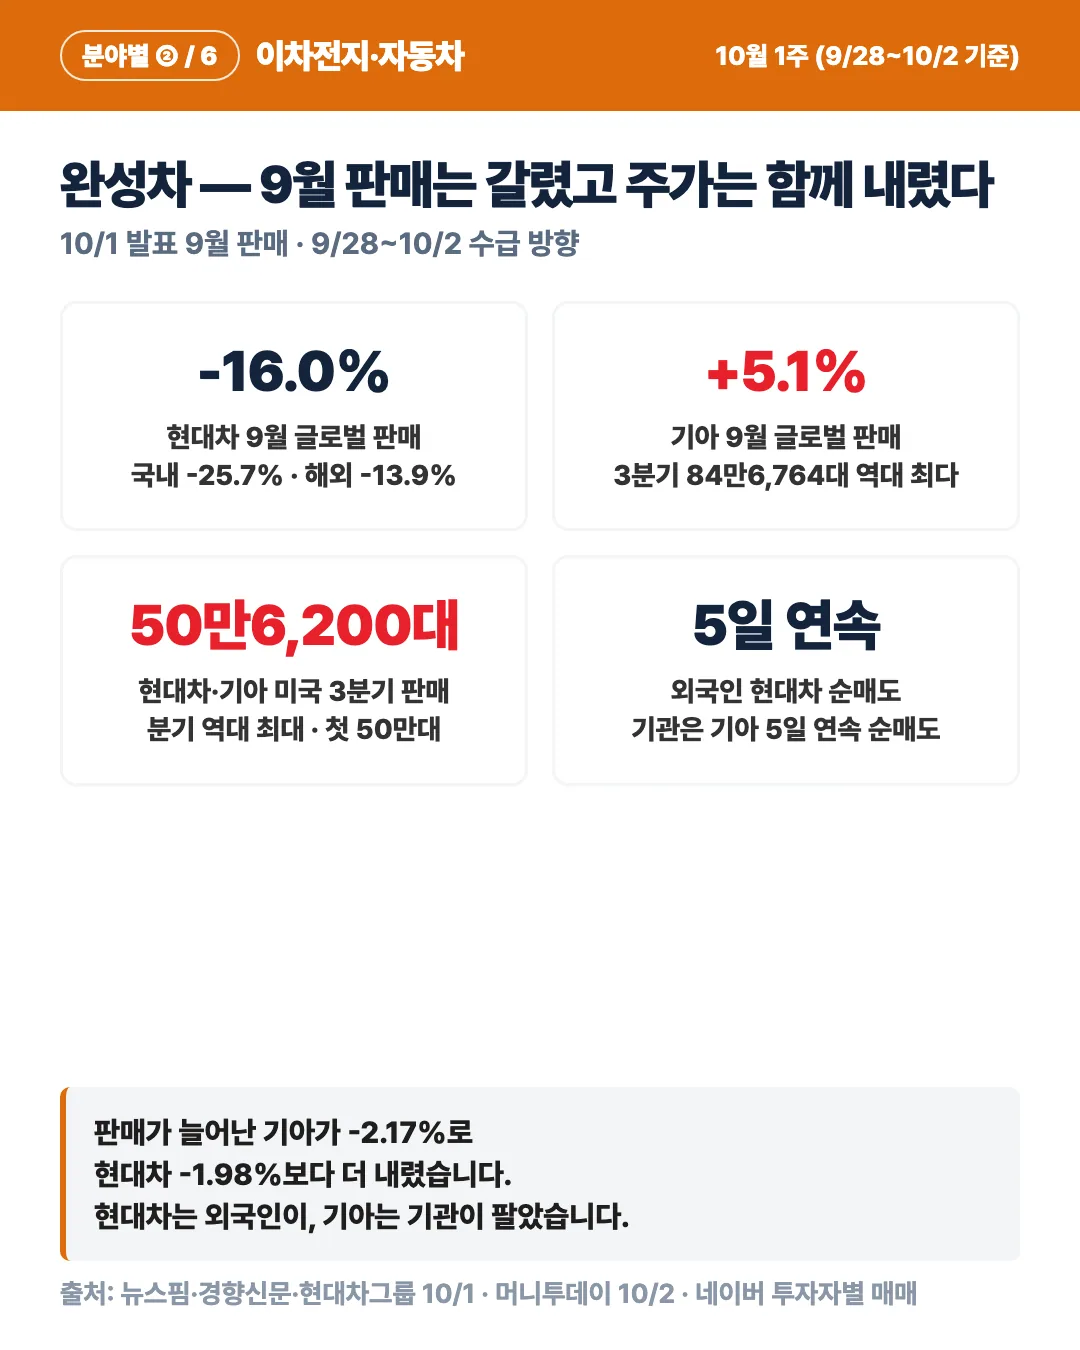
현대차의 9월 글로벌 판매는 30만 7,998대로 전년 같은 달보다 16.0% 줄었다(뉴스핌·아시아경제·경향신문 10/1). 국내는 4만 9,022대로 25.7%, 해외는 25만 8,976대로 13.9% 감소했다. 회사는 "추석 연휴에 따른 영업일수 부족과 신차 대기 수요"를 이유로 들었다. 경향신문에 따르면 1~9월 누적으로는 내수 -16.3%, 글로벌 -7.0%다. 올해 추석 연휴가 9월에 있었던 반면 지난해에는 10월에 있었기 때문에, 9월만 놓고 보면 비교 기준이 불리한 달이었다.
기아의 9월 글로벌 판매는 28만 1,984대로 5.1% 늘었다(현대차그룹 보도자료·뉴스핌·브릿지경제). 국내는 4만 5,705대로 6.7% 줄었지만 해외가 23만 5,457대로 7.5% 늘었다. 차종별로는 스포티지 5만 1,884대, 셀토스 3만 7,950대, 쏘렌토 2만 1,115대 순이었다. 3분기 누계는 84만 6,764대로 역대 3분기 가운데 가장 많았다. 뉴스핌은 해외 판매를 EV5와 PV5가 견인했다고 전했다. 같은 연휴 조건에서 기아는 늘고 현대차는 줄었다는 점이 이번 판매 실적의 요점이다.
미국 시장만 보면 두 회사 모두 기록을 세웠다. 이투데이와 서울경제에 따르면 현대차(제네시스 포함)의 9월 미국 판매는 7만 7,439대(+9%), 기아는 7만 7,009대(+18%)로 두 회사 모두 9월 기준 역대 최대였다. 3분기 미국 합산 판매는 50만 6,200대로 역대 분기 최대이자 처음으로 50만대를 넘었다(머니투데이 10/2). 현대차 26만 9,541대(+3.5%), 기아 23만 6,659대(+7.8%)이고, 전기차와 하이브리드를 합친 친환경차가 16만 423대(+18.4%)였다. 머니투데이는 이 실적으로 현대차그룹이 포드를 제치고 GM·도요타에 이어 미국 판매 3위에 처음 오른 것으로 추정했다.
그런데 주가는 판매 숫자대로 움직이지 않았다. 판매가 늘어난 기아(-2.17%)가 판매가 줄어든 현대차(-1.98%)보다 주가는 더 내렸다. 기아는 판매 발표 하루 전인 9월 30일 -2.76%로 이번 주 가장 크게 내렸고, 판매가 나온 뒤인 10월 2일에는 -0.35%였다. 현대차는 10월 1일 +1.16%, 10월 2일 -0.72%였다.
두 종목을 판 주체가 달랐다. 현대차는 외국인이 9월 28일부터 10월 2일까지 닷새 연속 순매도했고, 기관도 주간으로 순매도였다. 기아는 기관이 닷새 연속 순매도했고, 외국인은 주간 합계로 사실상 중립이었다(네이버 투자자별 매매 주식 수 기준). 현대차는 외국인 매도, 기아는 기관 매도로 하락 주체가 갈렸다는 점이 이번 주 완성차 수급의 요점이다. 판매 실적이 나오기 전부터 이어진 매도였다는 점에서, 9월 판매 숫자 하나로 이번 주 주가를 설명하기는 어렵다.
현대차 주가는 9월 23일 353,500원에서 9월 30일 345,000원까지 내린 뒤 10월 2일 346,500원으로 한 주를 마쳤다. 닷새 가운데 사흘이 하락이었다.
수출 통계도 같은 날 나왔다. 산업통상부에 따르면 9월 자동차 수출은 60억 5,000만달러로 5.5% 줄었다(뉴스핌 10/1·KPI뉴스 10/2). 추석 연휴가 지난해 10월에서 올해 9월로 옮겨 온 기저 효과가 컸고, 중고차 수출이 56.8% 줄었다. 하루 평균 수출액으로 보면 5.5% 늘었다. 자동차부품 수출은 17억 7,000만달러로 7.2% 줄었다(KPI뉴스). 월간 총액만 보면 감소지만 일평균으로는 증가라, 연휴 효과를 걷어 내면 수출 흐름이 꺾였다고 보기는 어렵다.
현대모비스 — 8거래일 연속 하락을 끊고 주간 +4.35%
현대모비스는 지난주 리뷰 시점에 9월 14일부터 23일까지 8거래일 연속 내린 상태였다. 이번 주 첫날(9/28) +1.50%로 연속 하락을 끊었고, 주간으로는 4.35% 올라 383,500원에 마감했다. 같은 그룹 완성차 두 종목이 내린 주에 부품사만 오른 것이다.
상승은 10월 1일 하루에 몰렸다. 이날 +4.09%로 367,000원에서 382,000원이 됐다. 국제뉴스는 이날 장중 +4.22% 상승을 전하며 삼성증권 임은영 연구원의 리포트를 소개했다. 임 연구원은 현대모비스가 전장 사업 성장과 램프 사업 매각으로 "기술기업으로 변화"하고 있다고 평가했고, 3분기 영업이익을 9,240억원(전년 대비 +18.5%)으로 추정했다. 투자의견 매수와 목표가 65만원은 유지했다. 차량용 반도체 국산화를 위한 채용 확대도 기대 요인으로 꼽았다. 아시아뉴스통신도 같은 날 오전 9시 32분 기준 +3.81% 상승을 전했다.
목표가 65만원은 지난 9월 셋째 주 리뷰에서 다룬 삼성증권의 목표가 하향 이후의 숫자다. 2주 전 목표가를 내렸던 같은 연구원이 이번에는 이익 증가와 사업 구조 변화를 강조했다. 주가 반응은 이 리포트와 같은 날 나왔다. 10월 2일 종가 383,500원 기준 목표가까지의 거리는 약 69%다(KON 계산).
수급은 엇갈렸다. 외국인은 9월 29일부터 10월 2일까지 나흘 연속 순매도했고, 기관은 주간으로 순매수였다(네이버 투자자별 매매 주식 수 기준). 외국인이 현대차와 현대모비스를 함께 판 주에, 현대모비스 주가는 기관 매수와 함께 올랐다.
SK이노베이션 — 배터리 ETF 안의 정유주
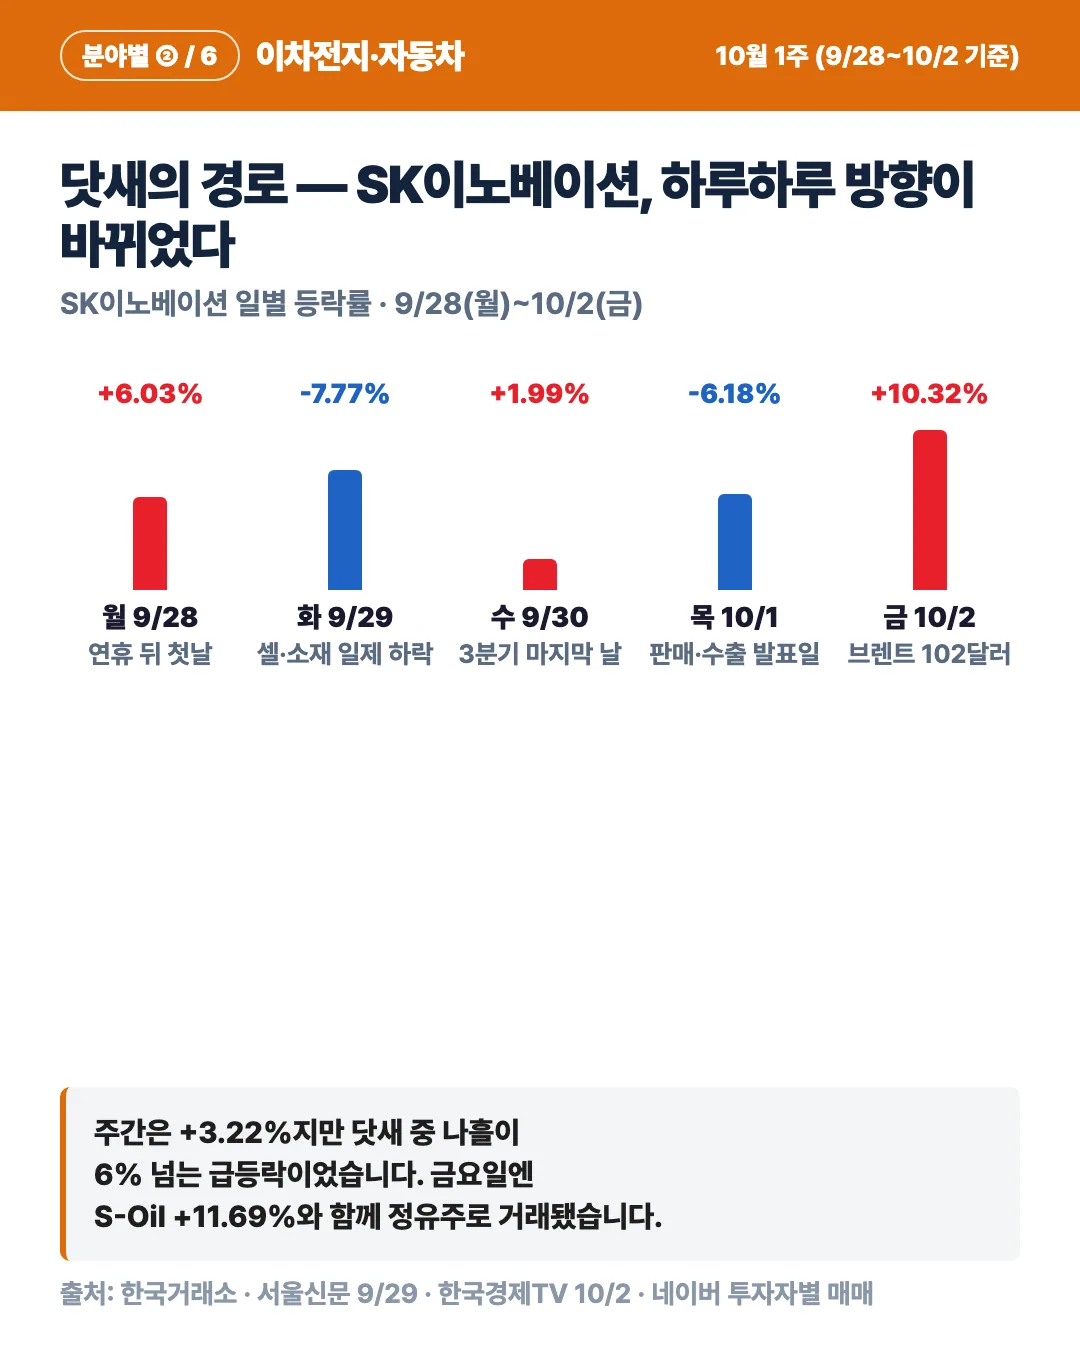
SK이노베이션의 주간 등락률은 +3.22%로 평범해 보인다. 하지만 하루 단위로는 이번 주 이 분야에서 가장 크게 움직였다. 월요일 +6.03%, 화요일 -7.77%, 수요일 +1.99%, 목요일 -6.18%, 금요일 +10.32%다. 닷새 중 나흘이 6% 넘는 급등락이었다.
10월 2일의 +10.32%는 사유가 분명하다. 한국경제TV는 이날 SK이노베이션 급등을 "중동 긴장이 고조되며 간밤 국제유가가 급등한 영향"이라고 설명했다. 전날 밤(10/1 현지) 브렌트유는 4.37% 올라 배럴당 102.31달러였다. 같은 날 S-Oil이 11.69%, GS가 4.11% 올랐다(한국경제TV). 이날 SK이노베이션은 배터리주가 아니라 정유주로 거래됐다. 수급도 같은 그림이다. 10월 2일 외국인이 순매수했고, 주간 합계로도 외국인 순매수, 기관 순매도였다(네이버 투자자별 매매 주식 수 기준).
10월 1일 -6.18%는 기관이 순매도한 날이다. 9월 29일 -7.77%는 2차전지 셀·소재가 일제히 내린 날로, 이 분야 14개 가운데 낙폭이 가장 컸다.
경제 기사를 스마트폰으로 읽으면 눈이 먼저 지칩니다. 가볍게 들고 다니기 좋은 크기부터 골라봤습니다.

부담 없는 크기로 시작해보세요.
SK이노베이션은 정유(SK에너지)와 배터리(SK온)를 함께 가진 회사이고, 배터리 ETF에도 편입돼 있다. 그래서 이 분야의 평균을 읽을 때는 SK이노베이션을 따로 떼어 보는 편이 정확하다. 유가가 크게 움직이는 주에는 배터리 업황과 무관하게 이 종목이 분야 평균을 끌어올리거나 끌어내린다. 지난주 리뷰에서도 연휴 전 사흘 이 분야에서 코스피 상승률을 웃돈 종목은 SK이노베이션 하나였고, 그때도 유가 상승이 배경이었다. 2주 연속 SK이노베이션의 가장 큰 상승일은 유가가 오른 날이었다.
반대로 유가 상승은 완성차에는 내연기관차 수요 측면에서 부담이 될 수 있는 재료다. 같은 유가가 같은 분야 안에서 정유를 가진 회사와 차를 파는 회사에 반대로 작용한다는 점은 지난주에 이어 이번 주에도 유효했다.
수급 — 외국인과 기관이 고른 종목이 달랐다
시장 전체로는 외국인이 매도 우위였다. 이투데이에 따르면 10월 2일 코스피에서 외국인은 8,340억원을 순매도했고, 기타법인이 1조 4,800억원을 순매수했다. 서울경제는 9월 한 달 외국인의 코스피 순매도를 21조 5,000억원으로 집계했다. 그런데 이 분야 안에서는 외국인이 종목별로 다르게 움직였다.
아래 표는 네이버 투자자별 매매 주식 수(9/28~10/2 닷새 합계)를 바탕으로 방향만 정리한 것이다. 거래소 금액 자료가 아니므로 금액은 적지 않는다.
| 종목 | 외국인 | 기관 | 특이점 |
|---|---|---|---|
| SK이노베이션 | 순매수 | 순매도 | 10/1 기관 순매도, 10/2 외국인 순매수 |
| 에코프로 | 순매수 | 순매수 | 10/1·10/2 외국인·기관 동반 순매수 |
| LG에너지솔루션 | 순매수 | 순매수 | 기관 9/30~10/2 사흘 연속 순매수 |
| 삼성SDI | 순매수 | 소폭 순매도 | 10/2 외국인·기관 동반 순매수 |
| 에코프로비엠 | 순매수 | 순매수 | 주간 두 주체 모두 순매수 |
| 포스코퓨처엠 | 소폭 순매수 | 순매도 | — |
| 엘앤에프 | 소폭 순매수 | 소폭 순매수 | 사실상 중립 |
| 현대모비스 | 순매도 | 순매수 | 외국인 9/29~10/2 나흘 연속 순매도 |
| 현대차 | 순매도 | 순매도 | 외국인 닷새 연속 순매도 |
| 기아 | 중립 | 순매도 | 기관 닷새 연속 순매도 |
외국인은 배터리 종목 7개 모두에서 주간 순매수였고, 현대차그룹 3종목에서는 순매도 또는 중립이었다. 시장 전체로 순매도하던 외국인이 이 분야 안에서는 배터리를 사고 현대차그룹을 판 것이다. 기관은 LG에너지솔루션·에코프로·에코프로비엠·현대모비스를 사고 SK이노베이션·현대차·기아를 팔았다.
이번 주 이 분야의 주가 방향은 업황 숫자보다 수급 주체의 선택과 더 잘 맞아떨어졌다. 배터리는 리튬 하락과 ESS 적자 추정이라는 불리한 숫자 속에서도 외국인 순매수와 함께 올랐고, 완성차는 미국 판매 기록이라는 유리한 숫자 속에서도 외국인(현대차)·기관(기아) 매도와 함께 내렸다. 다만 수급은 주가를 움직인 경로를 보여 줄 뿐, 왜 그 주체가 그 종목을 골랐는지까지 알려 주지는 않는다.
정책 — 미·중 권고 목록에 자동차는 없었다
지난주 리뷰가 확인할 일정으로 꼽은 것 가운데 하나는 미국 무역대표부(USTR)의 미·중 합의 세부 발표였다. 9월 28일(한국시간) USTR이 내놓은 미·중 무역위원회의 '30-for-30' 권고는 농산물·의료기기·생활용품·완구 등을 대상으로 했고, 자동차와 자동차 부품은 언급되지 않았다(USTR 성명 원문).
한국산 자동차·부품에 대한 미국 관세 15%는 그대로다. 아시아경제는 7월 27일 기사에서 현대차·기아가 상반기에 부담한 미국 관세를 3조 3,000억원으로 전했다. 이번 주 미국 판매 기록은 이 관세 부담을 안고 낸 숫자라는 점에서, 3분기 실적에서는 판매 증가가 이익으로 얼마나 이어졌는지가 관건이 된다. 판매 대수 기록과 이익 기록은 관세 때문에 서로 다른 숫자가 될 수 있다.
배터리 쪽 정책에서는 AMPC가 핵심이다. 앞서 본 대로 LG에너지솔루션 3분기 영업이익 추정치 전체가 AMPC보다 작다. 미국 세액공제 제도에 변화가 생기면 국내 셀 회사 이익이 가장 먼저 영향을 받는 구조다.
9월 수출 — 이차전지 +14.0%, 다섯 달 연속 증가
산업통상부가 10월 1일 발표한 9월 수출은 1,209억 4,000만달러로 83.5% 늘어 월간 사상 최대였다. 반도체가 603억달러(+262.8%)로 증가의 대부분을 차지했다.
| 품목 | 9월 수출액 | 증감률 | 배경 |
|---|---|---|---|
| 전체 | 1,209억 4,000만달러 | +83.5% | 월간 사상 최대, 반도체 603억달러 |
| 자동차 | 60억 5,000만달러 | -5.5% | 추석 연휴 시점 이동, 중고차 -56.8%, 일평균 +5.5% |
| 자동차부품 | 17억 7,000만달러 | -7.2% | KPI뉴스 |
| 이차전지 | 7억 2,000만달러 | +14.0% | ESS 시장 확대로 물량 증가, 광물 가격 상승으로 단가 상승 |
이차전지 수출은 7억 2,000만달러로 14.0% 늘었다. 뉴스핌은 다섯 달 연속 증가라고 전했다. 산업통상부는 ESS 시장 확대로 물량이 늘고 광물 가격 상승으로 단가가 올랐다고 설명했다.
여기서 한 가지를 구분해 둔다. 산업통상부가 단가 상승의 이유로 든 '광물 가격 상승'과 앞에서 본 9월 탄산리튬 선물 하락은 기준 시점이 다르다. 수출 단가에는 계약 시점의 원료 가격이 시차를 두고 반영되므로, 9월 수출 단가가 9월 선물 가격과 같은 방향일 필요는 없다. 선물 가격의 하락이 수출 단가에 나타나는 것은 빨라야 몇 달 뒤일 수 있다.
자동차는 연휴 효과로 총액이 줄었지만 일평균으로는 늘었고, 이차전지는 총액 자체가 늘었다. 연휴로 영업일수가 줄어든 달에 이차전지 수출이 두 자릿수로 늘었다는 점은 ESS 수요가 물량으로 확인되고 있다는 신호로 읽을 수 있다.
연휴 사이 해외 — 국내에 아직 반영되지 않은 재료
국내 장은 10월 2일 오후 3시 30분에 닫혔고, 10월 3일(개천절)과 10월 5일(대체공휴일) 휴장을 거쳐 10월 6일(화)에 다시 열린다. 그 사이 미국에서 나온 숫자는 아직 국내 주가에 반영되지 않았다.
테슬라의 3분기 인도량은 48만 6,532대로, 회사가 집계한 컨센서스 46만 1,974대를 2만 4,558대(+5.3%) 웃돌았다(Electrek·CNBC·TeslaNorth 10/2). 전년 3분기(49만 7,099대)보다는 2.1% 적다. 생산은 46만 4,391대였다. 테슬라 주가는 10월 2일 370.59달러로 4.65% 올랐다(CNBC·모틀리풀). 다만 에너지저장장치 배치는 13.7GWh로 컨센서스 15.9GWh에 못 미쳤다. 차량 인도는 예상을 웃돌고 ESS는 밑돌았다는 점에서, 국내 셀 회사에 주는 신호는 한 방향이 아니다.
같은 날 다른 자동차·배터리 종목은 엇갈렸다. CNBC 시세 기준으로 GM은 78.27달러(-1.31%), 포드는 12.10달러(-1.39%), 도요타 ADR은 181.49달러(-1.01%)로 완성차는 약세였다. 리비안은 14.30달러(-3.12%)였는데, 3분기 인도량은 1만 9,248대였고 연간 가이던스는 유지했다(모틀리풀). 리튬 기업 앨버말은 104.59달러(-0.42%), SQM은 +0.62%, 리튬·배터리 ETF(LIT)는 +1.55%였다.
| 종목 | 10/2 종가 | 등락률 | 비고 |
|---|---|---|---|
| 테슬라 | 370.59달러 | +4.65% | 3분기 인도 48만 6,532대 |
| GM | 78.27달러 | -1.31% | — |
| 포드 | 12.10달러 | -1.39% | — |
| 도요타 ADR | 181.49달러 | -1.01% | — |
| 리비안 | 14.30달러 | -3.12% | 3분기 인도 1만 9,248대 |
| 앨버말 | 104.59달러 | -0.42% | — |
| 리튬·배터리 ETF(LIT) | — | +1.55% | — |
미국 9월 고용도 국내 장이 닫힌 뒤에 나왔다. 비농업 고용은 2만 9,000명 늘어 시장 예상(다우존스 8만 4,000명·블룸버그 9만명)을 크게 밑돌았고, 실업률은 4.2%로 0.1%포인트 올랐다(한국경제·글로벌이코노믹, 미 노동통계국 발표). 정부 부문이 1만 7,000명 줄었고 민간은 4만 6,000명 늘었다. 8월은 16만 2,000명에서 13만 3,000명으로 하향 수정됐다. 시간당 임금은 전월 대비 0.1%, 전년 대비 3.0% 올랐다.
고용이 약하게 나오자 금리 인상 기대가 줄었다. CME 페드워치 기준 10월 금리 인상 확률은 한국경제가 17.2%, 뉴스핌이 24%로 전했다(1주 전 64% 안팎). 같은 항목을 매체마다 다르게 전하고 있습니다 — 한 곳의 숫자만 보고 판단하지 마세요. 글로벌이코노믹은 동결 확률을 77%로 전했다. 미국 10년물 국채금리는 5.28%로 마감해 한 주 동안 0.11%포인트(11bp) 올랐다(CNBC·미 재무부 기준). 뉴욕 증시는 다우 51,176.96(+0.49%), S&P500 7,722.72(+0.73%), 나스닥 27,190.86(+1.19%)으로 마감했고, 나스닥은 장중 사상 최고치를 기록했다.
중국에서는 BYD의 3분기 승용 전기차 판매가 약 76만대였다고 글로벌이코노믹이 10월 3일 전했다.
이 가운데 국내 이 분야에 가장 직접적인 재료는 테슬라다. 테슬라 주가 상승과 인도량 서프라이즈가 10월 6일 국내 셀·소재주의 출발에 반영될 수 있다. 반대로 미국 증시에서 GM·포드·도요타 ADR이 함께 내린 것은 국내 완성차에 우호적인 재료가 아니다. 고용 부진에 따른 금리 인상 기대 후퇴는 성장주 전반에 우호적일 수 있지만, 미국 10년물이 여전히 5%를 웃돈다는 점도 함께 봐야 한다.
지난주 판별자 회수 — 맞은 것과 넘어간 것
지난주 리뷰는 연휴 뒤 이 분야를 볼 체크포인트를 여섯 가지로 정리했다. 한 주가 지난 지금 결과는 이렇다.
- 현대모비스 9거래일째 하락 여부 — 9월 28일 +1.50%로 연속 하락은 8거래일에서 멈췄고, 주간으로는 +4.35%였다. - USTR 미·중 합의 세부에 자동차·배터리가 들어가는지 — 9월 28일 '30-for-30' 권고에 자동차·부품 언급은 없었다. - 브렌트 100~105달러 구간과 SK이노베이션의 방향 — 10월 1일(현지) 브렌트가 4.37% 올라 102.31달러가 되자 다음 날 SK이노베이션이 +10.32% 급등했다. 유가를 따라간다는 판단과 실제 움직임이 이번 주에도 일치했다. - 10월 1일 9월 수출입과 현대차·기아 미국 판매 — 자동차 수출 -5.5%(일평균 +5.5%), 이차전지 수출 +14.0%. 미국 판매는 현대차·기아 모두 9월 역대 최대. - 10월 2일 테슬라 3분기 인도 — 지난주 전한 컨센서스 약 46만 1,000대를 웃도는 48만 6,532대였다. - 포스코퓨처엠 본계약과 SK온 미국 ESS 수주 — 다음 주 이후로 넘어간 확인 항목이다.
정리하면 지난주 체크포인트 가운데 유가와 SK이노베이션의 연결은 이번 주에도 확인됐고, 현대모비스의 연속 하락은 연휴 뒤 첫날 멈췄다. 지난주 조건으로 정리했던 '중국차 공포'의 재확산은 USTR 권고에 자동차가 언급되지 않으면서 이번 주에는 나타나지 않았다. 이번 주 완성차 하락은 정책이 아니라 판매와 수급에서 나왔다는 점이 지난주와 달라진 점이다.
KON의 읽기 — 숫자와 주가가 반대로 간 한 주
이번 주 이 분야에는 숫자와 주가가 반대 방향으로 간 장면이 세 번 있었다.
첫째, 소재. 리튬은 9월에 약 25% 내렸고 LG에너지솔루션 ESS 부문은 3분기 적자로 추정됐는데, 양극재 회사 주가는 두 자릿수로 올랐다. 둘째, 완성차. 기아는 9월 판매가 늘고 미국에서 역대 기록을 세웠는데 주가는 현대차보다 더 내렸다. 셋째, 셀. LG에너지솔루션의 3분기 이익 추정치는 AMPC를 빼면 적자인데 주가는 셀 3사 중 가장 많이 올랐다.
세 장면 모두에서 주가 방향과 맞아떨어진 것은 업황 숫자가 아니라 외국인·기관의 순매수 방향이었다. 이번 주 이 분야의 갈림축은 '좋은 숫자냐 나쁜 숫자냐'가 아니라 '누가 사고 누가 팔았느냐'였다. 수급이 주도한 상승은 업황 숫자가 뒷받침하지 않으면 되돌림이 빠를 수 있다. 9월 29일 하루 만에 셀·소재가 3~8% 내렸던 장면이 그 예다.
LG에너지솔루션 컨센서스의 약점도 여기서 드러난다. 3분기 영업이익 추정치 3,491억원(데이터뉴스, 4곳 평균)은 AMPC 3,986억원에 기대고 있고, 환율 영향 -800억원도 이미 반영돼 있다. 잠정실적이 컨센서스를 웃돌더라도 그 차이가 AMPC나 일회성 이익에서 나왔다면 시장의 해석은 달라질 수 있다. 잠정실적에서 볼 것은 총액보다 ESS 부문 손익과 AMPC를 뺀 이익이다.
완성차는 판매 숫자의 해석이 더 어렵다. 현대차의 -16.0%는 회사 설명대로라면 연휴 기저와 신차 대기라는 일시적 요인이 컸고, 미국 판매는 기록이었다. 그런데도 외국인은 닷새 연속 현대차를 순매도했다. 판매 대수보다 관세 15%를 반영한 이익률 같은 다른 변수가 외국인 판단에 더 크게 작용하고 있을 가능성이 있다. 다음 주 거래일이 사흘(10/6~10/8)뿐이라는 점도 이런 흐름을 바꿀 재료가 나오기에는 짧은 시간이다.
10월 6일 재개장 판별자
연휴 뒤 첫 거래일에 이 분야의 방향을 가를 신호는 다음 세 가지다. 특정 가격에 사거나 팔라는 뜻이 아니라, 무엇을 보면 흐름을 읽을 수 있는지에 대한 정리다.
1. 테슬라 +4.65%와 인도 서프라이즈가 국내 셀·소재로 번지나 — LG에너지솔루션(10/2 종가 371,000원), 삼성SDI(529,000원), 에코프로(88,900원)의 10월 6일 출발이 기준이다. 반대 신호는 테슬라 ESS 배치(13.7GWh)의 컨센서스 하회가 부각되거나 탄산리튬이 12만 위안 아래에서 더 내려가는 경우다. 2. 현대차 외국인 순매도가 6거래일째로 이어지나 — 9월 판매 -16.0%가 소화된 뒤에도 외국인 매도가 계속되는지가 관건이다. 현대차 10/2 종가는 346,500원, 기아는 112,900원이다. 기아는 기관의 닷새 연속 순매도가 멈추는지를 함께 본다. 3. SK이노베이션이 계속 유가를 따라가나, 그리고 LG에너지솔루션 3분기 잠정실적 — SK이노베이션은 연휴 동안의 유가 방향을 반영할 가능성이 있다. 브렌트는 10월 1일(현지) 102.31달러까지 올랐고, 10월 2일(현지)에는 G7이 비축유 1억배럴 공동 방출에 합의했다(머니투데이). LG에너지솔루션 잠정실적은 컨센서스 3,080억원(삼성증권 인용)과 3,491억원(데이터뉴스, 4곳 평균) 가운데 어느 쪽을 기준으로 보느냐에 따라 평가가 달라질 수 있다.
다음 주 일정
| 날짜 | 일정 | 출처 |
|---|---|---|
| 10/5(월) | 국내 휴장(개천절 대체공휴일), 미국 장은 정상 거래 | — |
| 10/6(화) | 국내 재개장, 미국 9월 고용·테슬라 인도·10/5 미국 증시 반영 | — |
| 10/8(목) 새벽 3시 | 미국 9월 FOMC 의사록 공개(미국 10/7 오후 2시) | 연준 일정 |
| 10/8(목) | 삼성전자 3분기 잠정실적 | 머니투데이 |
| 10/5~10/9 주중 | LG전자·LG에너지솔루션 3분기 잠정실적 | SBS Biz |
| 10/9(금) | 한글날 국내 휴장 | — |
| 10/14(수) | 미국 9월 소비자물가(CPI) | 블록미디어 |
다음 주 국내 거래일은 10월 6·7·8일 사흘이다. 삼성전자 3분기 잠정실적은 10월 8일 나온다(머니투데이). SBS Biz는 LG전자·LG에너지솔루션 3분기 잠정실적도 다음 주 일정에 올렸지만, 정확한 날짜는 회사 공시로 확인해야 한다. 미국 9월 소비자물가는 10월 14일에 나오며, 블록미디어는 이 지표가 미국 금리 향방을 가를 것으로 봤다.
이 글의 수치와 출처
종가는 한국거래소 정규장 기준(야후 일봉·네이버 15시 30분 분봉 교차)이며 포털 표시가와 다를 수 있다. 9월 14일 애프터마켓 개장 이후 포털 일별시세의 '종가'는 넥스트레이드 야간 거래의 마지막 체결가로 표시될 수 있어, 이 글의 등락률은 정규장 종가로 계산했다. 코스피·코스닥 지수는 네이버 지수 15시 30분 분봉과 야후 일봉을 교차했다. 투자자별 매매 방향은 네이버 투자자별 매매 주식 수(9/28~10/2 합계) 기준이며 금액은 적지 않았다. LG에너지솔루션 3분기 추정은 이투데이(삼성증권 조현렬)와 데이터뉴스(증권사 4곳 평균), 단일판매 정정은 공시 집계 기준, SK온 채무인수는 DART 원문, 현대모비스 리포트는 국제뉴스·아시아뉴스통신, SK이노베이션 10월 2일 급등 사유와 정유주 등락은 한국경제TV, 9월 29일 2차전지 약세는 서울신문, 에코프로비엠 9월 28일 상승은 CBC뉴스, 포스코퓨처엠 LFP 라인은 이코노미사이언스, 탄산리튬은 비즈니스포스트·글로벌이코노믹(블룸버그 인용)이다. 현대차 9월 판매는 뉴스핌·아시아경제·경향신문, 기아는 현대차그룹 보도자료·뉴스핌·브릿지경제, 미국 9월 판매는 이투데이·서울경제, 3분기 미국 판매는 머니투데이, 9월 수출입은 산업통상부 발표를 전한 뉴스핌·KPI뉴스, USTR 권고는 USTR 성명 원문, 미국 관세 부담은 아시아경제다. 테슬라 인도는 Electrek·CNBC·TeslaNorth, 테슬라·리비안 주가는 CNBC·모틀리풀, 미국 완성차·리튬 종목 시세는 CNBC, 미국 9월 고용과 금리 기대는 한국경제·글로벌이코노믹·뉴스핌, 미국 10년물은 CNBC·미 재무부, G7 비축유 방출은 머니투데이, 시장 전체 외국인 매매는 이투데이·서울경제, 다음 주 일정은 연준 일정·머니투데이·SBS Biz·블록미디어다. CME 금리 인상 확률도 한국경제 17.2%, 뉴스핌 24%로 매체마다 다르며 둘 다 적었다. LG에너지솔루션 3분기 컨센서스는 이투데이 3,080억원, 데이터뉴스 3,491억원으로 매체마다 다르며 둘 다 적었다. 목표가까지의 거리와 일별 등락률은 KON 계산이다.
투자 판단의 책임은 투자자 본인에게 있으며, KON은 특정 종목의 매수·매도를 권유하지 않습니다.
한눈에 정리
- 소재가 상승률 1·2위, 완성차 둘만 하락 +10.99%
💹 14개 중 12개가 올랐고 단순평균은 +3.96%, 코스피는 -1.09%였습니다. - SK이노베이션, 하루하루 방향이 바뀌었다 +10.32%
💹 한국경제TV는 금요일 급등을 국제유가 상승 영향으로 전했습니다. - 현대차 -16.0%, 기아 +5.1% — 주가는 함께 하락 -16.0%
💹 현대차는 외국인이, 기아는 기관이 닷새 연속 순매도했습니다. - LG에너지솔루션 3분기, 보조금을 빼면 적자 추정 -495억
💹 데이터뉴스 집계 AMPC 3,986억원을 빼면 영업손실이라는 계산입니다. - 테슬라 인도 서프라이즈, 10/6 재개장에 반영 +4.65%
💹 다만 테슬라 에너지저장 배치는 예상에 못 미쳤습니다.
📊 오늘의 시장
소재와 해외입니다. 중국 탄산리튬은 9월 한 달 약 25% 내렸습니다. 그런데 소재주는 두 자릿수로 올랐습니다. 원료 가격으로는 설명되지 않는 움직임입니다. 연휴 사이 미국에서는 테슬라가 3분기 48만 6천여 대를 인도해 예상을 웃돌았고, 주가는 +4.65% 올랐습니다. 다만 에너지저장장치 배치는 예상에 못 미쳤습니다. 이번 주 이 분야를 한 줄로 줄이면, 업황 숫자보다 누가 사고팔았는지가 주가 방향과 일치했다는 것입니다.
화요일 재개장에서는 테슬라 상승이 국내 셀과 소재로 번지는지, 현대차 외국인 매도가 엿새째로 이어지는지가 첫 숫자입니다. LG에너지솔루션 잠정실적이 나오면 AMPC를 뺀 이익을 먼저 봐야 합니다. 다음 편은 조선·방산·기계입니다. 이어서 확인해 보세요. 투자 판단의 책임은 투자자 본인에게 있습니다. 이 리뷰의 밸류체인별 심층 기사는 홈페이지 www.konnews.co.kr 에서 출처와 함께 읽어 보실 수 있습니다. 구독과 좋아요를 눌러두시면 다음 소식을 놓치지 않으실 수 있습니다.
🃏 카드뉴스 7장
📌 이 기사의 검증 출처
- 출처: 한국거래소 정규장 종가 · 9/23~10/2
- 출처: 서울신문 9/29 · 한국경제TV 10/2
- 출처: 뉴스핌·경향신문·현대차그룹 10/1 · 머니투데이 10/2
- 출처: 데이터뉴스 10/2 · 이투데이 10/1
- 출처: Electrek·CNBC 10/2 · 비즈니스포스트·글로벌이코노믹